Почему минимальный платёж по кредитной карте не всегда сохраняет льготный период
Вы вовремя перечислили минимальный платёж по кредитной карте, а в выписке всё равно появились проценты. Такое случается часто: сам по себе минимум не гарантирует, что льготный период сохранится. Если внесённый платёж оказался меньше суммы, нужной для беспроцентного срока, банк начисляет проценты по договору. При этом правильность конкретного расчёта банка всегда нужно проверять.
Коротко:
- Минимальный платёж и платёж для беспроцентного периода решают разные задачи и часто не совпадают по сумме.
- При небольшом долге минимум может совпасть со всей нужной суммой, но при регулярных тратах его обычно не хватает для сохранения льготы.
- Порядок начисления процентов записан в законе, а также в индивидуальных и общих условиях вашей карты.
- Точные даты, суммы к оплате и список покупок без процентов проверяют по официальной выписке.
Разница между минимальным платежом и суммой для льготного периода
Многие уверены: раз банк запросил минимум и деньги отправлены в срок, переплат быть не должно. На практике важно отличать три цифры: обязательный минимум, сумму для сохранения льготного периода и общий текущий долг по карте.
Зачем нужны разные платежи
Минимальный платёж подтверждает банку, что вы соблюдаете график. Если долг небольшой, он может полностью совпасть со всей задолженностью. Но когда расходов больше, внесение только минимума не закрывает долг целиком, и беспроцентный срок автоматически не сохраняется.
Сумма для льготного периода закрывает покупки за конкретный расчётный цикл. Как объясняет НБКИ в материале о кредитных картах, беспроцентный режим работает только тогда, когда заёмщик полностью выполнил условия банка.
Например, в справке Т-Банка по карте Платинум прямо указано: при маленьком долге минимум может быть равен всей сумме, но при обычных тратах он заметно меньше платежа для льготы.
Общий долг и покупки
Общий долг в банковском приложении часто объединяет траты из разных месяцев. Если внести произвольную сумму сверх минимума, но не закрыть нужный расчётный период полностью, льгота на все операции сама по себе не сохранится.
Минимальный платёж закрывает текущий обязательный взнос, но не заменяет сумму для льготного периода. Если внесено меньше требуемого расчёта, банк начисляет проценты.

Где зафиксированы правила и как банк рассчитывает проценты
Все правила льготного периода и порядок расчёта процентов записаны в вашем кредитном договоре. Чтобы понять, законно ли списание, нужно опираться на закон и договорные документы.
Как устроен кредитный договор
По статье 5 Федерального закона от 21.12.2013 № 353-ФЗ кредитный договор состоит из общих и индивидуальных условий. Индивидуальные условия банк и заёмщик согласуют персонально, их оформляют в виде отдельной таблицы.
Говоря по-русски, именно в этой таблице записаны ваша ставка, даты платежей и ответственность за нарушения. Если текст общих правил банка расходится с таблицей ваших индивидуальных условий, закон отдаёт приоритет индивидуальным.
Как разъясняет Банк России в ответах по кредитам, заёмщику важно внимательно читать условия договора, тарифы и комиссии. Единого срока или общего правила для льготного периода у всех карт нет.
Как начисляют проценты
Если условий для льготы не хватило, банк считает проценты по договору. Единого стандарта здесь тоже нет: банк может начислять их со дня каждой покупки, со следующего дня после расчётного цикла или только на непогашенный остаток.
Кроме того, в беспроцентный период входят не любые траты. Снятие наличных и переводы банки часто облагают процентами сразу. Эти правила нужно проверять в тарифе до совершения операции.
База для расчёта процентов, дата их старта и список операций зависят от договора и закона. Сам факт внесения минимума не доказывает правоту банка, но и не защищает от процентов при неполной оплате льготы.

Порядок действий: как проверить начисления и защитить свои права
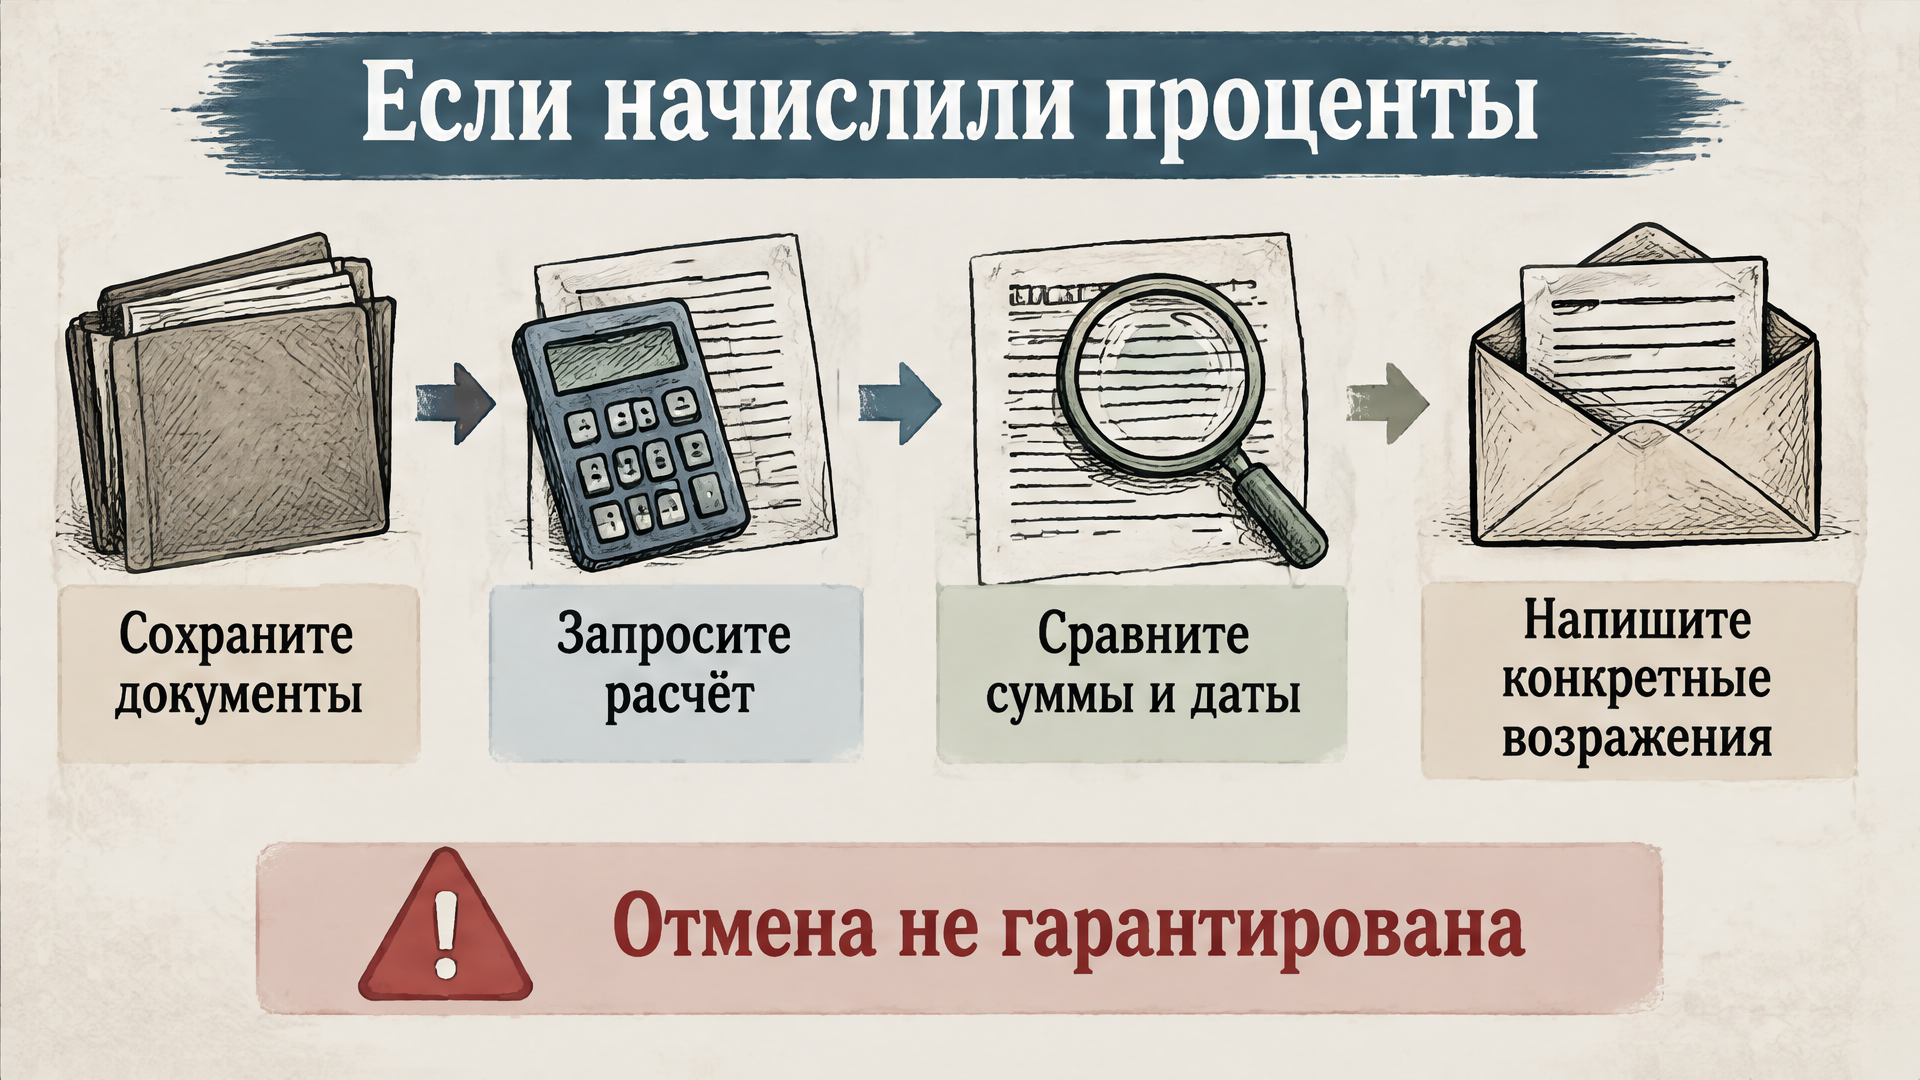
Если вы увидели проценты и сомневаетесь в их правильности, действуйте по шагам. Спор с банком не отменяет текущих обязательств, поэтому сначала важно проверить сроки и суммы, а не просто прекращать платежи.
Если денег на ближайший платёж не хватает, отдельно проверьте условия кредитных каникул. Для разговора с банком пригодится разбор реструктуризации кредита, а перед оформлением нового займа — расчёт выгоды рефинансирования.
- Сверьте выписку и условия карты. Скачайте выписку за нужный период, поднимите таблицу индивидуальных условий и общие правила. Найдите минимальный платёж и срок для него, а рядом — отдельную сумму и дату для сохранения льготного периода.
- Проверьте операции и дату зачисления денег. Посмотрите, какие именно покупки вошли в расчёт и когда платёж поступил на счёт. Банк учитывает фактическую дату зачисления, а не момент отправки перевода. Если формулировки непонятны, запросите письменное разъяснение банка.
- Запросите детальный расчёт процентов. Попросите банк выдать расчёт с указанием сумм, дат, ставок и пунктов договора, на которые он опирается. Если цифры расходятся с вашими документами, направьте письменные возражения с указанием пунктов договора. Само заявление не отменяет начисления автоматически, но фиксирует вашу позицию.
- Если денег хватает только на минимум. Уточните точную сумму ближайшего платежа и обратитесь в банк для обсуждения ситуации. Само обращение не гарантирует списание долга или изменение условий, но позволяет заранее узнать размер начислений и не копить долги.
Часто задаваемые вопросы
Если внесён только минимальный платёж, пострадает ли кредитная история?
Своевременный минимум закрывает текущий обязательный взнос по графику. Однако без вашей выписки и проверки выполнения всех обязательств по договору дать безусловную гарантию нельзя: статус зависит от условий конкретной карты и того, как закрыты расчёты.
Может ли минимальный платёж совпадать с платежом для льготного периода?
Да, при небольшом долге банк может приравнять минимум ко всей сумме задолженности. Тогда один платёж закроет и обязательный взнос, и долг для льготы. При крупных расходах эти суммы обычно различаются.
Банк всегда начисляет проценты на всю сумму покупок с первого дня?
Нет, единого стандарта в законе нет. Всё зависит от индивидуальных и общих условий вашей карты: банк может считать проценты с даты каждой покупки, с конца расчётного периода или только на неоплаченный остаток.
Входят ли денежные переводы и снятие наличных в беспроцентный период?
Закон не обязывает банки делать такие операции беспроцентными. Банк сам определяет, какие операции входят в льготу, поэтому тарифы на переводы и снятие наличных нужно смотреть в договоре заранее.
Источники
- Банк России: вопросы и ответы о кредитах
- Статья 5 закона № 353-ФЗ: условия договора потребительского кредита
- Т-Банк: минимальный платёж по кредитной карте Платинум
- Как пользоваться кредиткой с грейс-периодом
Правовой анализ кредитных условий
Если банк начислил проценты вопреки условиям договора или не объясняет свой расчёт, я помогу разобраться в ситуации. Мы сопоставим выписку с текстом договора, проверим правильность начислений и при необходимости подготовим претензию.
Для консультации и анализа вашего кредитного договора свяжитесь со мной по телефону +7 (932) 321-72-72, напишите через сервис Написать в MAX или отправьте документы на электронную почту info@politsaev.ru.