МФО исключили из реестра: кому платить и спишут ли долг
Когда микрофинансовая организация исчезает из реестра Банка России, у заёмщика нередко возникает мысль: платить больше некому, а долг списан. Это опасное заблуждение. Потеря статуса запрещает компании выдавать новые займы, но действующие обязательства закон автоматически не аннулирует. Чтобы не столкнуться с риском просрочки и не отправить деньги посторонним лицам, важно спокойно разобраться в статусе договора и порядке расчётов.
Коротко о главном:
- Исключение МФО из реестра не списывает долг: ранее заключённый договор займа по закону сохраняет силу.
- Надлежащего получателя определяют по уведомлениям и документам; само по себе исключение не означает уступку долга или закрытие обязательства.
- Статус компании и её реквизиты проверяют через официальные источники и сервис Банка России, не полагаясь на устные звонки или СМС.
Что означает исключение МФО из реестра
Запись об исключении микрофинансовой организации из государственного реестра означает, что компания лишилась специального права выдавать новые займы. Однако взаимные обязательства сторон от этого не исчезают: гражданско-правовой договор продолжает действовать.
В Федеральном законе № 151-ФЗ (части 4 и 5 статьи 7) прямо закреплено: организация утрачивает статус МФО со дня внесения записи Банком России, но все заключённые ранее договоры микрозайма сохраняют силу. Основания для исключения бывают разными – от систематических нарушений нормативов до добровольного заявления самой компании. Поэтому уход из реестра сам по себе не говорит о мошенничестве.
Важно разделять статус участника финансового рынка, работу сайта и само договорное требование. Закрытый офис или недоступный личный кабинет ещё не доказывают ликвидацию юридического лица. При этом сохранение силы договора не означает, что кредитор вправе начислять произвольные суммы или применять незаконные методы взыскания.
Исключение из реестра прекращает выдачу новых займов, но сохраняет силу действующих договоров: долг автоматически не аннулируется, а график платежей продолжает действовать.

Кому и как законно вносить платежи
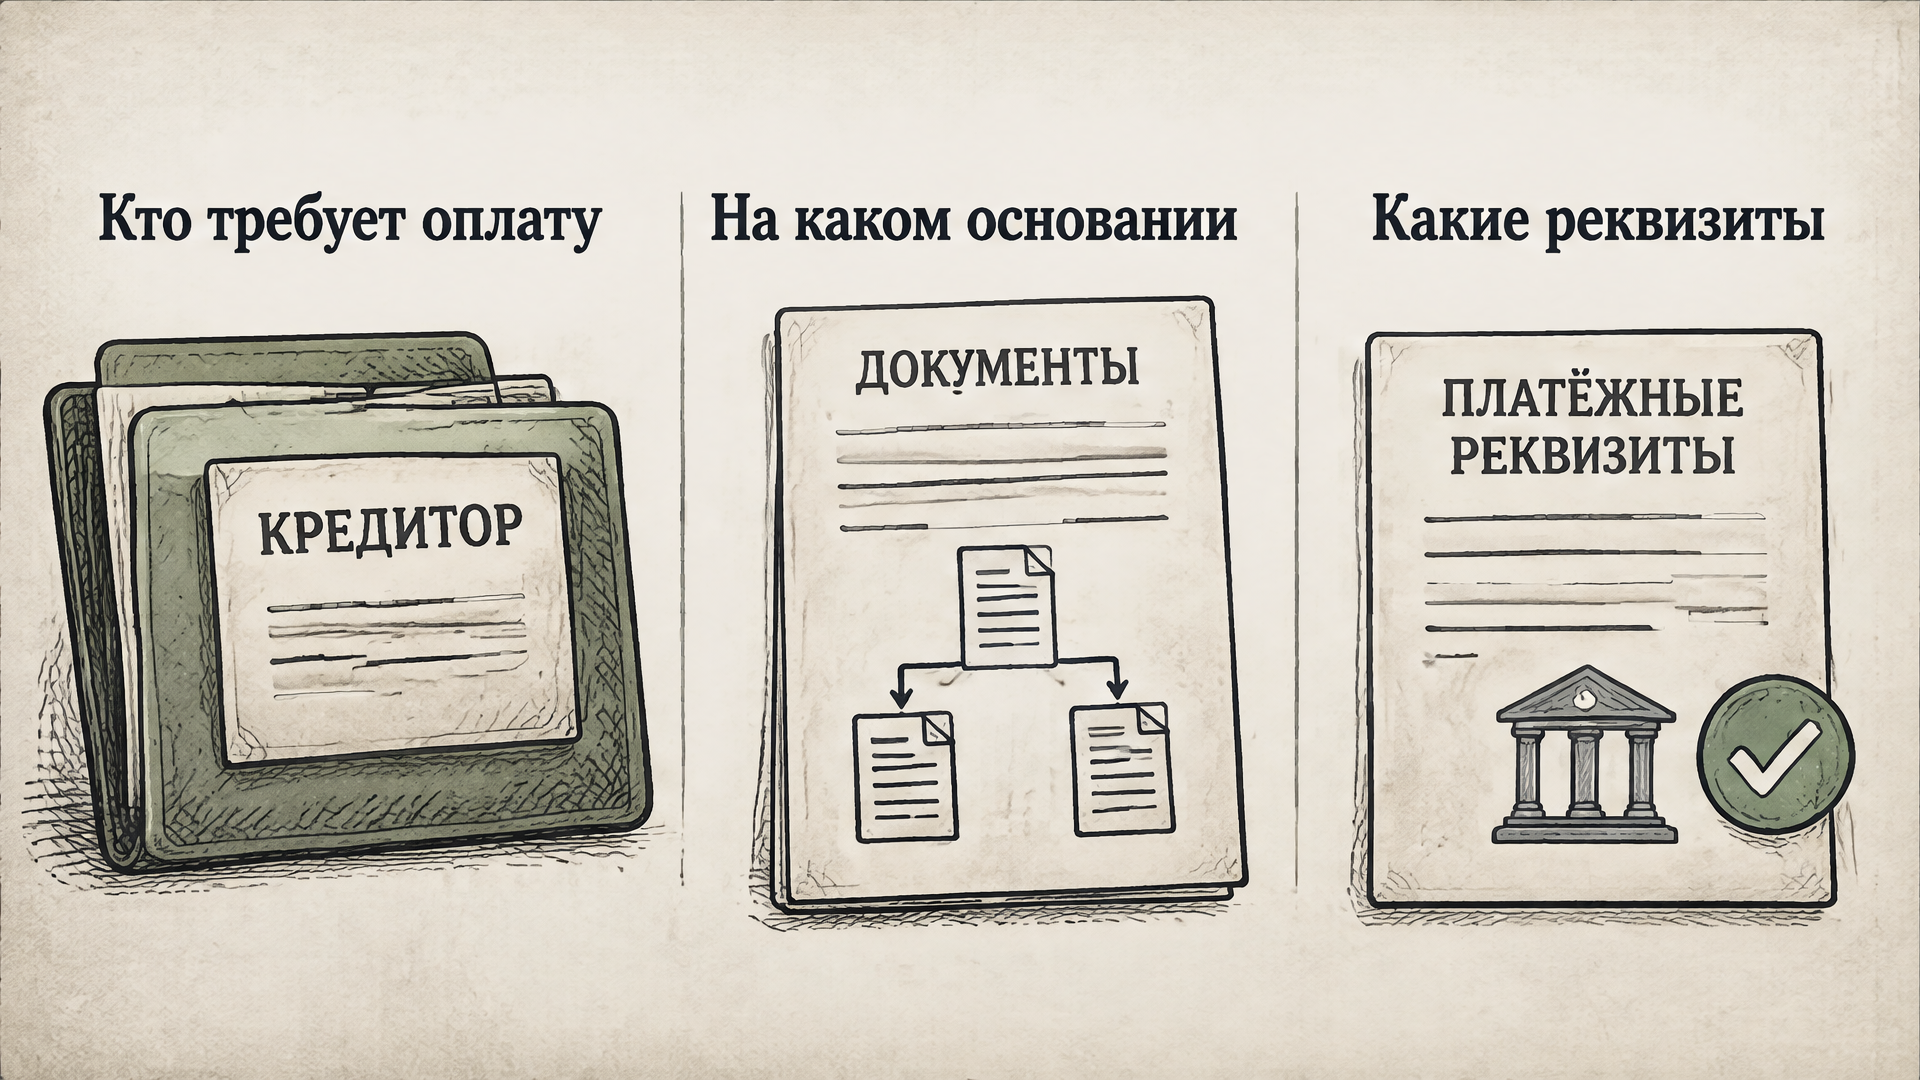
По общему правилу надлежащего получателя определяют по действующему договору и официальным уведомлениям. Само по себе исключение МФО из реестра не означает автоматическую продажу долга коллекторам: компания может продолжать работу с ранее выданными займами самостоятельно.
Как работает уведомление об уступке долга
Если право требования передали другой организации, порядок расчётов регулируется статьёй 385 Гражданского кодекса РФ. Закон разрешает не платить новому лицу до предъявления доказательств перехода прав. Но здесь действует важное исключение: если уведомление пришло от первоначального кредитора, должник не вправе отказываться от исполнения новому лицу, ссылаясь лишь на отсутствие дополнительных подтверждений уступки. Это не запрещает проверять подлинность самого сообщения, если возникли обоснованные сомнения.
- Сверьте номер и дату договора займа в полученном уведомлении с вашим экземпляром.
- Отличайте нового владельца долга от представителя, действующего по агентскому договору от имени прежней МФО.
- Проверьте точное наименование и платёжные реквизиты нового кредитора перед переводом.
При этом право запросить подтверждения не означает возможность самовольно остановить платежи. Закон не даёт автоматической безопасной паузы, а остановка выплат может создать риск просрочки. Если реквизиты или личность кредитора неясны, надёжнее направить официальный письменный запрос, а не ждать неопределённое время.
Надлежащий получатель определяется документами: при смене кредитора сверяйте основания по правилам статьи 385 ГК РФ и не переводите средства без подтверждения перехода прав.
Пошаговая проверка кредитора и снижение рисков
В неразберихе при смене статуса кредитора повышается риск отправить деньги не тому адресату. Звонки или СМС с требованием срочно перевести средства по новым реквизитам сами по себе не подтверждают полномочий. Любые действия заёмщика начинаются с проверки документов.
По связанным вопросам посмотрите материалы:Максимальная переплата по микрозайму: как проверить предел начислений МФОСколько микрозаймов можно взять: когда МФО откажет из-за двух дорогих долгов
Что делать заёмщику шаг за шагом
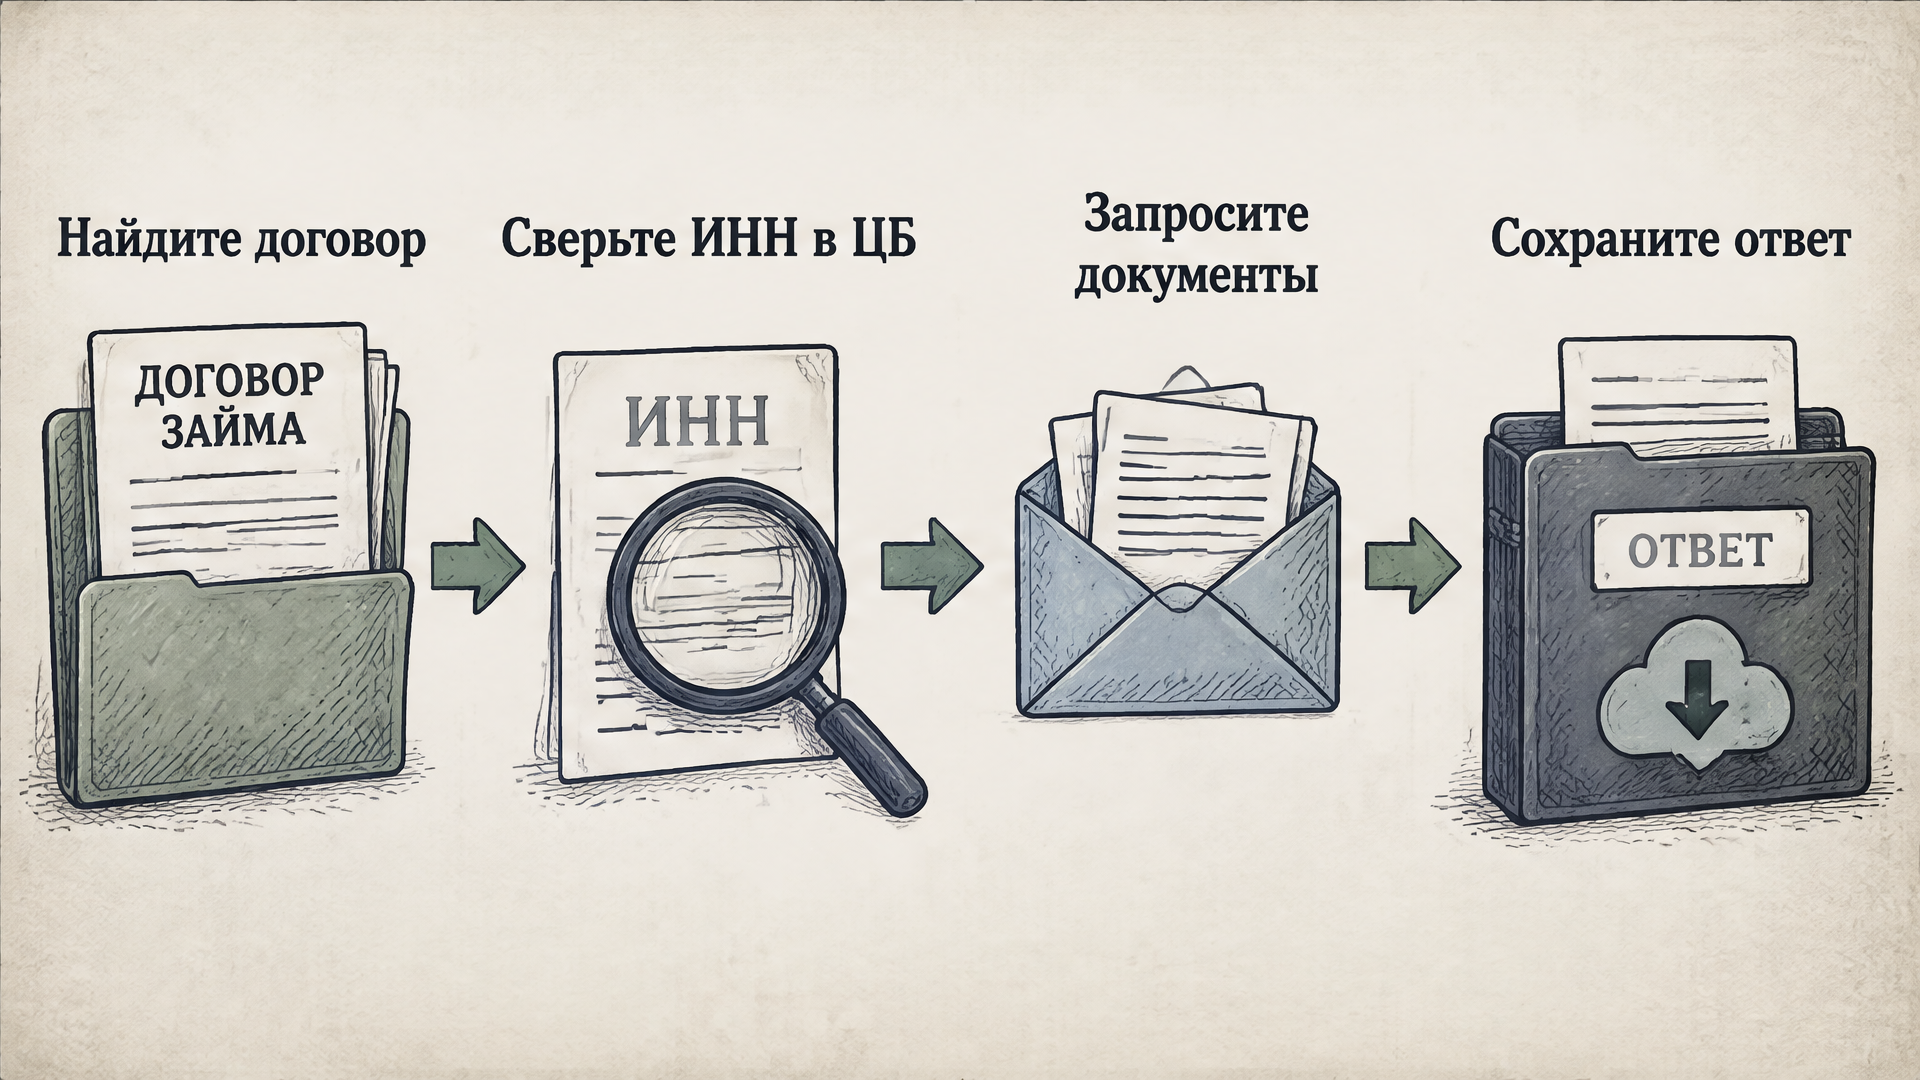
- Поднимите свой договор займа, график платежей и сохраните квитанции обо всех ранее внесённых суммах.
- Найдите в договоре ИНН и ОГРН организации и проверьте её через сервис «Участники финансового рынка» на сайте Банка России, чтобы подтвердить статус юрлица и право на деятельность.
- Зафиксируйте дату проверки и сведения о компании, чтобы не перепутать организацию с одноимённой фирмой или похожим брендом.
- Уточните актуальный расчёт долга и банковские реквизиты по независимым проверенным контактам, а не по случайным входящим звонкам.
- При любых сомнениях направьте кредитору письменный запрос о подтверждении реквизитов и сохраните доказательства его отправки.
Требование перевести деньги на личную карту или неизвестный электронный кошелёк – прямой повод приостановить такой платёж и перепроверить полномочия. Есть существенный риск, что отправленные частному лицу средства не зачтут в счёт погашения займа. Если кредитор уклоняется от подтверждения счетов, фиксируйте свои обращения: это покажет вашу добросовестность при возникновении спора.
Сверка идентификаторов компании через Банк России и независимое подтверждение реквизитов существенно снижают риск перевода средств ненадлежащему лицу.
Частые вопросы
Спишут ли микрозаём автоматически после исключения МФО из реестра ЦБ?
Нет, автоматического списания долга закон не предусматривает. В силу части 5 статьи 7 закона № 151-ФЗ ранее заключённые договоры сохраняют силу, поэтому обязанность вернуть заём остаётся за должником.
Можно ли не платить по графику, если сайт кредитора заблокирован?
Сам по себе сбой в работе сайта не освобождает от исполнения договора. Самовольная остановка платежей может создать риск просрочки, последствия которой зависят от условий договора и конкретных обстоятельств. Если личный кабинет недоступен, актуальные банковские реквизиты стоит запросить официальным письменным обращением.
Что делать, если требуют внести платёж на банковскую карту физического лица?
Такое требование – повод приостановить операцию и запросить официальные реквизиты. Перевод на личную карту несёт высокий риск того, что платёж не будет зачтён в счёт долга по микрозайму, а доказать исполнение обязательства перед кредитором станет значительно сложнее.
Обязан ли новый кредитор прислать полный оригинал договора цессии?
Требовать подлинник всего договора цессии с конфиденциальными данными других заёмщиков закон по умолчанию не предписывает. Документы должны подтверждать переход права именно по вашему требованию, а их достаточность оценивается исходя из содержания уведомлений и представленных материалов.
Источники
Если организация потеряла статус в реестре, реквизиты вызывают сомнения или о долге заявила сторонняя компания, не стоит действовать наугад. Я помогу спокойно разобраться в документах, оценить законность требований и защитить ваши интересы: позвоните мне по телефону +7 (932) 321-72-72, напишите в мессенджер Написать в MAX или отправьте обращение на почту info@politsaev.ru.