Сколько микрозаймов можно взять: когда МФО откажет из-за двух дорогих долгов
С 1 октября 2026 года микрофинансовые организации по закону не вправе согласовывать индивидуальные условия и выдавать новый потребительский заём с ПСК выше 200% годовых, если у заёмщика уже есть непогашенные обязательства по двум потребительским кредитам или займам, у каждого из которых ПСК также выше 200% годовых. Как адвокат объясню, как устроено это ограничение, как кредиторы запрашивают данные через БКИ и почему действующие долги от нового правила не исчезают.
Коротко
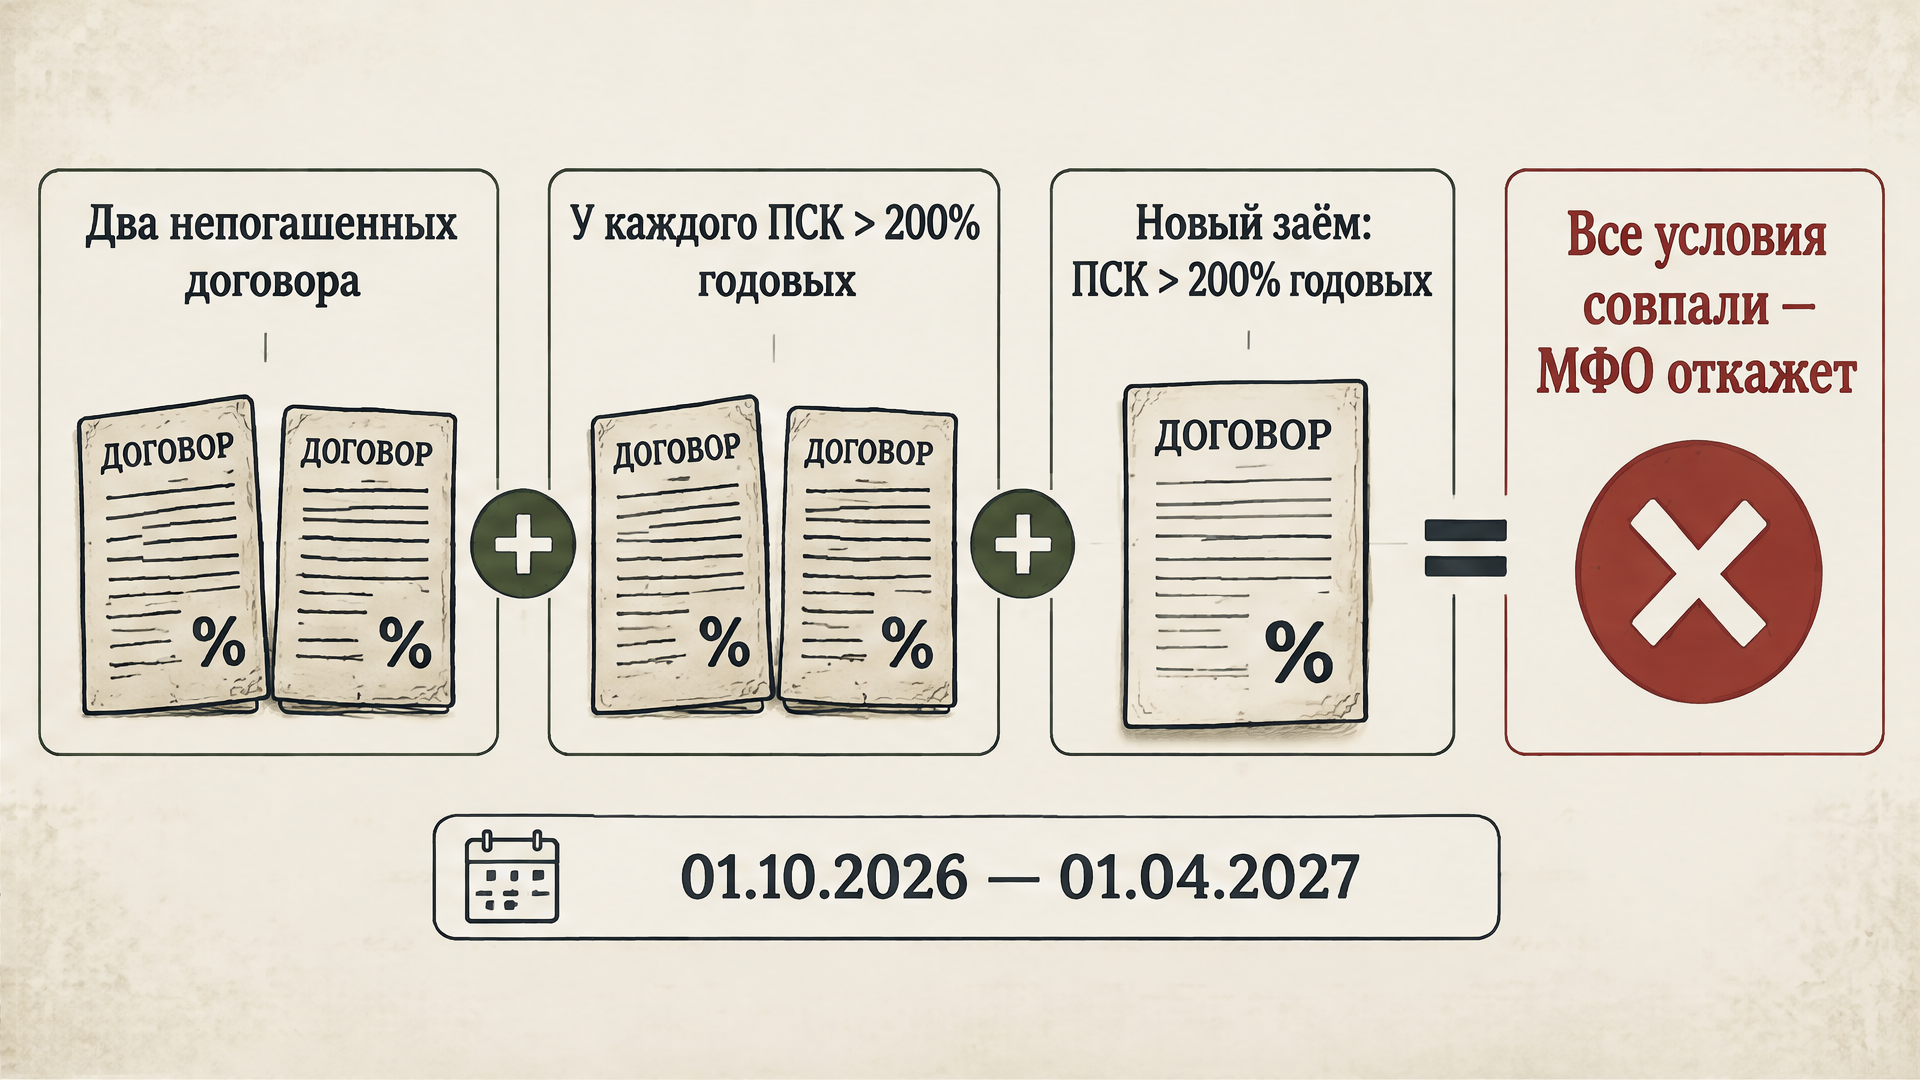
- Сроки действия нормы: переходное ограничение работает с 1 октября 2026 года до 1 апреля 2027 года.
- Основание для отказа: МФО обязана отказать в выдаче займа с ПСК выше 200% годовых, если у человека есть непогашенные обязательства по двум кредитам или займам с ПСК выше 200% годовых по каждому.
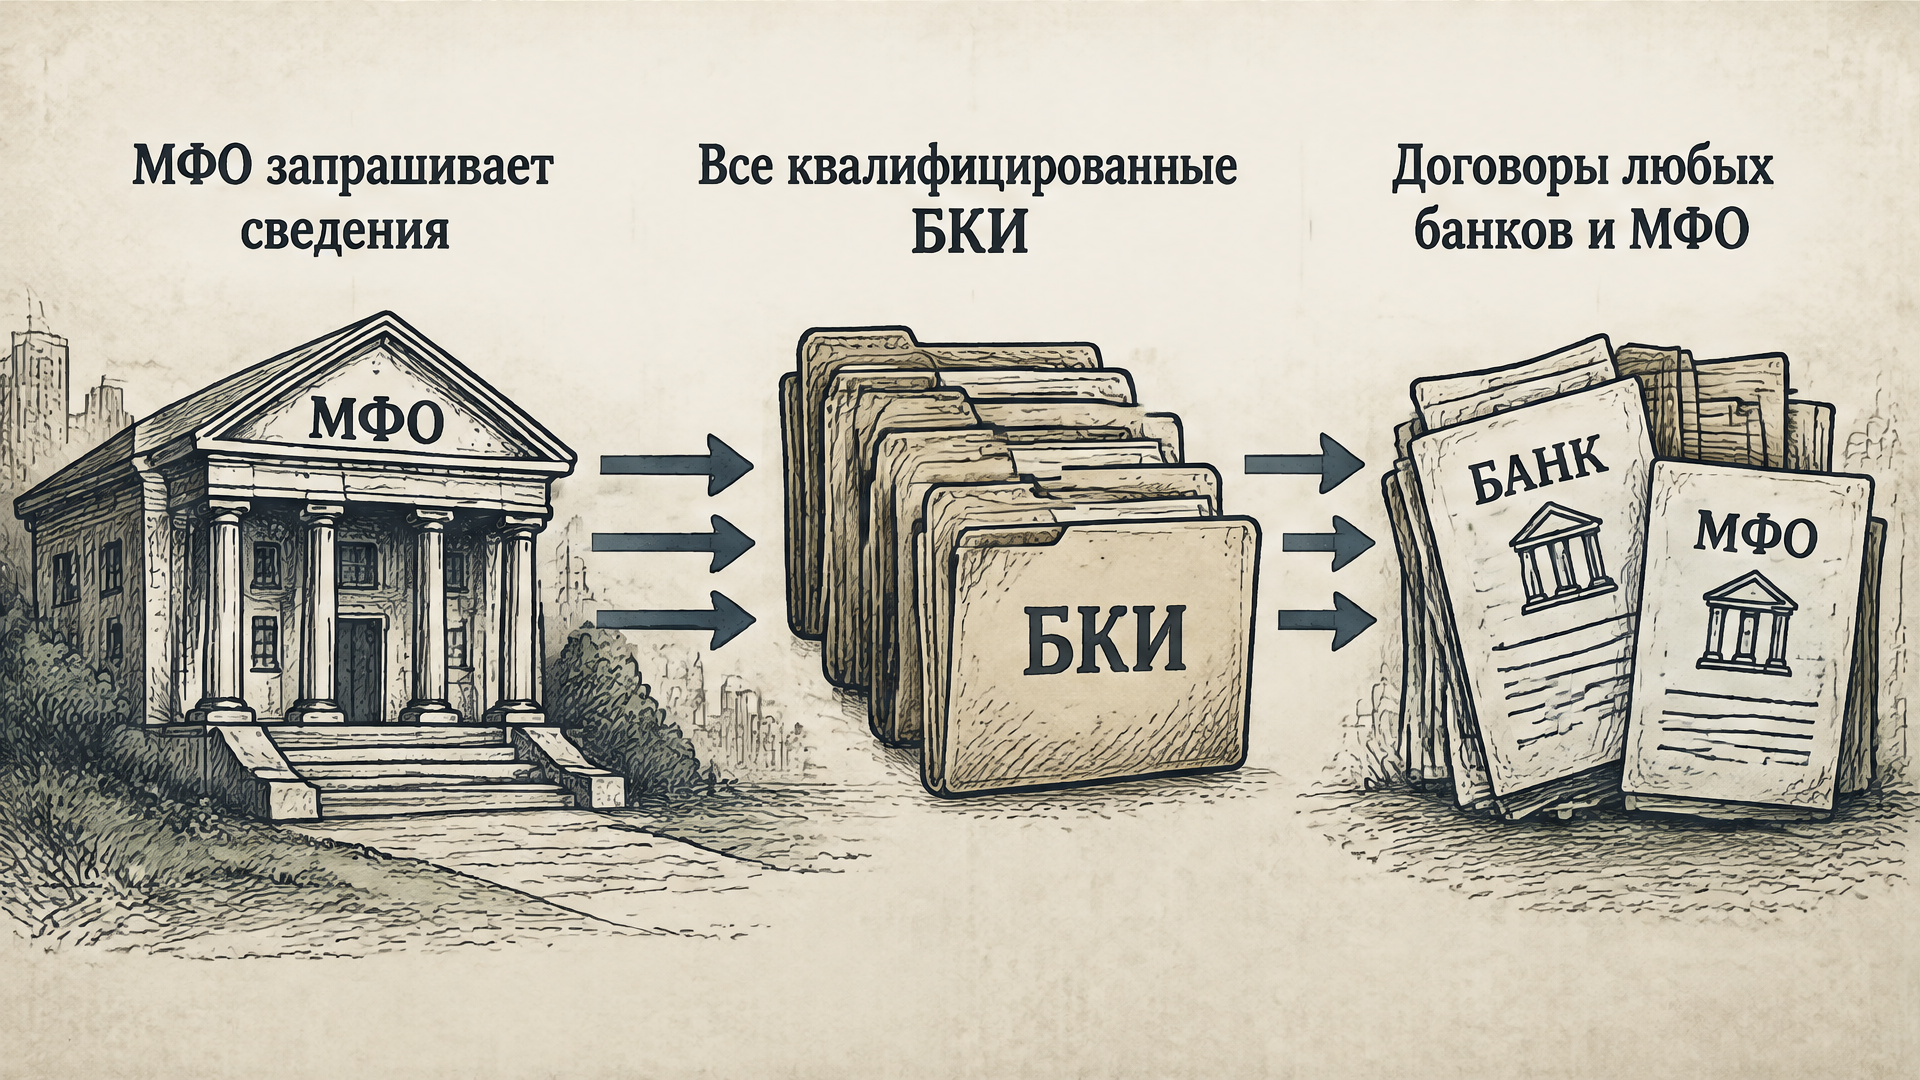
- Обязательный запрос в БКИ: кредитор обязан запросить сведения во всех квалифицированных бюро, при этом учитываются договоры с любыми банками и МФО.
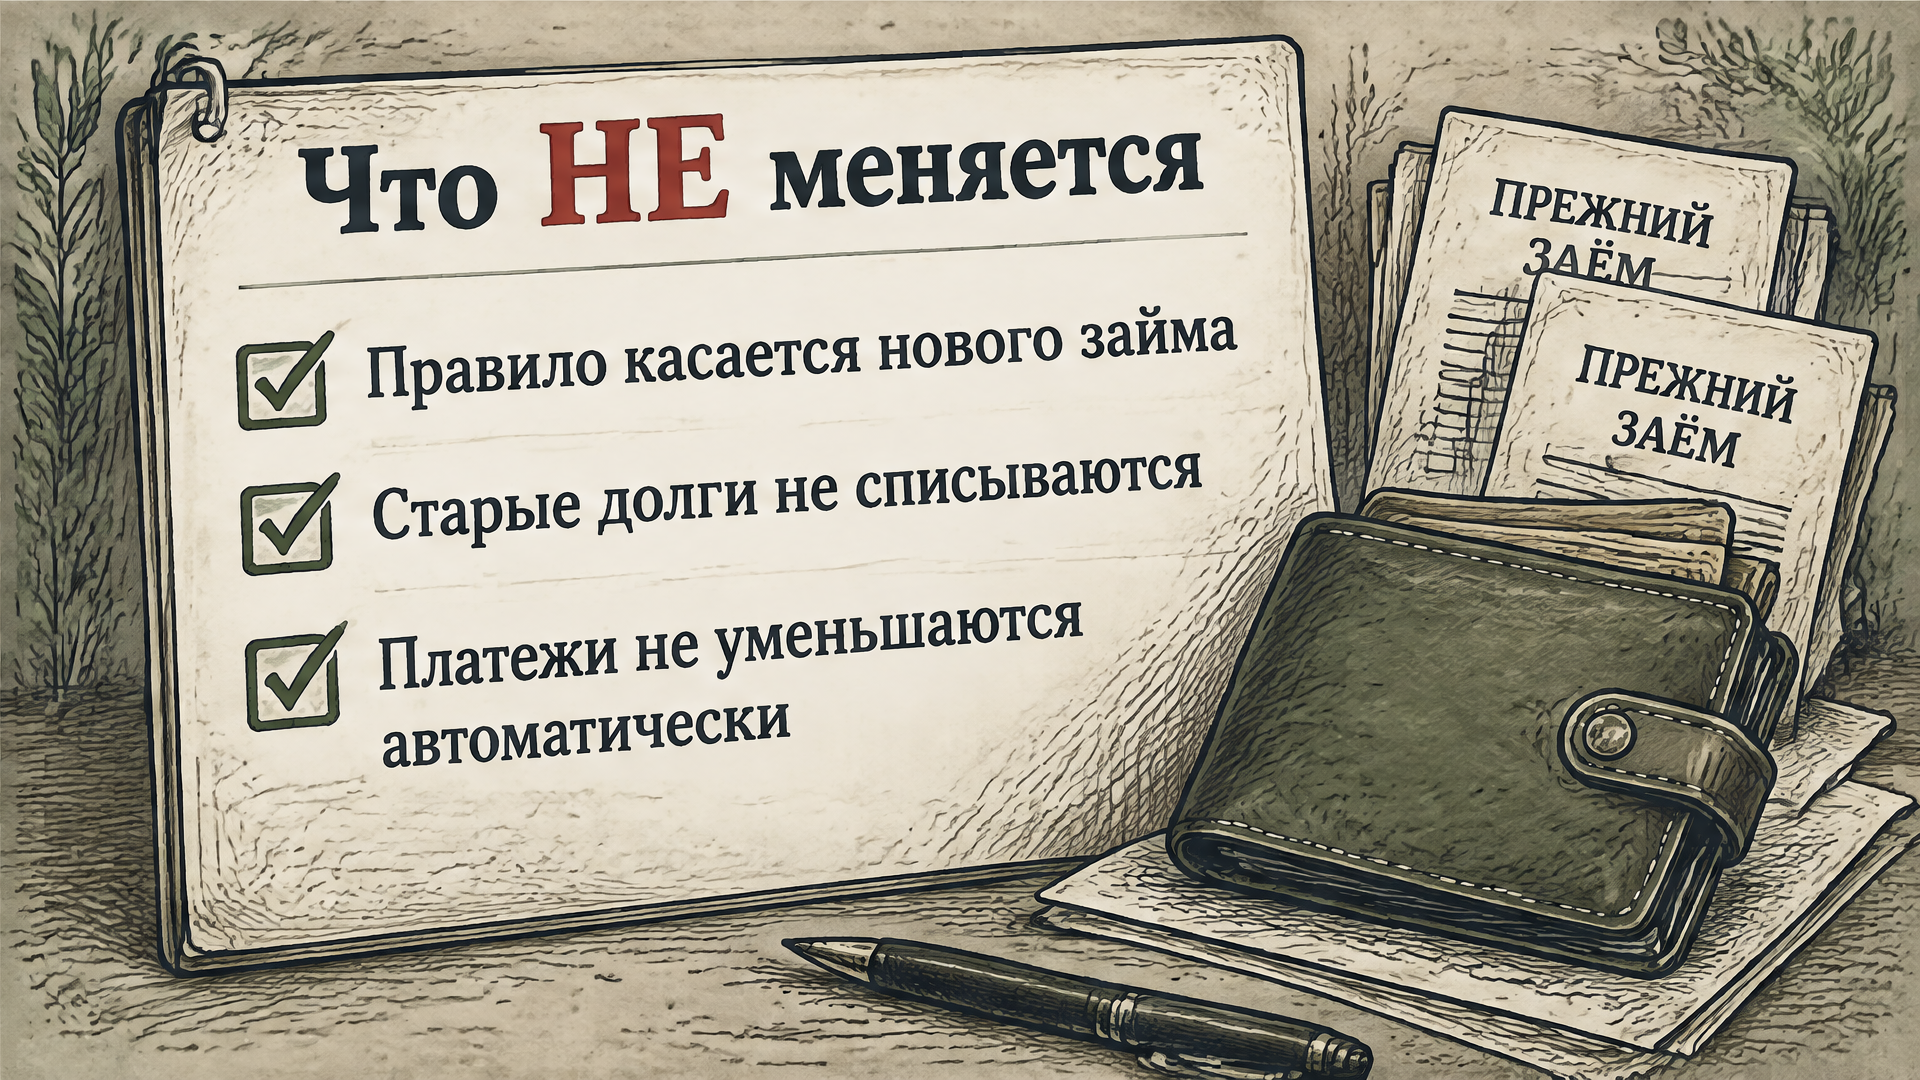
- Действующие долги: правило касается только выдачи новых займов, оно не списывает прежнюю задолженность и не снижает платежи по открытым договорам.
Как действует ограничение на выдачу дорогого займа
Временный запрет установлен частью 5 статьи 4 Федерального закона от 29.12.2025 № 545-ФЗ и действует до 1 апреля 2027 года. Применение этих параметров также подтвердил Банк России.
Закон прямо указывает, в какой ситуации кредитор обязан отказать в оформлении займа. Для применения нормы требуется одновременное совпадение трёх условий.
Критерии применения нормы
- По новому потребительскому займу полная стоимость кредита составляет выше 200% годовых.
- У гражданина есть непогашенные обязательства по двум потребительским кредитам или потребительским займам.
- По каждому из этих двух открытых договоров ПСК также превышает 200% годовых.
Ограничение рассчитывается строго по полной стоимости кредита в процентах годовых. ПСК нельзя подменять общей суммой долга, размером переплаты в рублях или рекламной дневной ставкой.
Слово «выше» имеет принципиальное значение. Если значение ПСК по договору составляет ровно 200% годовых, под формулу этого конкретного запрета оно не подпадает.
Обязанность отказать возникает только при совпадении условий: запрашивается новый заём с ПСК выше 200% годовых, а у человека уже есть непогашенные обязательства по двум кредитам или займам с ПСК выше 200% годовых по каждому.
Порядок проверки обязательств через квалифицированные БКИ
При подсчёте открытых обязательств закон учитывает договоры, заключённые с любыми банками и МФО. Правило не ограничено займами в одной организации, поэтому смена МФО не исключает договоры других кредиторов из подсчёта.
Механизм контроля закреплён в части 6 статьи 4 закона № 545-ФЗ. Чтобы соблюдать запрет, кредитор обязан запросить сведения о кредитной истории заёмщика во всех квалифицированных бюро кредитных историй (БКИ).
На основании данных из квалифицированных БКИ кредитор определяет количество непогашенных обязательств с ПСК выше 200% годовых. Если таких договоров два или больше, закон запрещает согласовывать индивидуальные условия и выдавать новый заём с ПСК выше 200% годовых.
МФО обязана направить запрос во все квалифицированные БКИ. Проверка охватывает договоры со всеми банками и МФО, поэтому обращение в другую компанию не исключает прежние обязательства из расчёта.
Границы нормы: что меняется, а что остаётся в силе
Положения закона № 545-ФЗ определяют порядок новой выдачи, но не меняют условий по ранее заключённым сделкам и не вводят тотального запрета на микрозаймы.
Разграничение фактов и правовых последствий
- Действующие договоры сохраняются: норма сама по себе не списывает долги и автоматически не уменьшает платежи по существующим обязательствам.
- Нет требования закрывать займы сверх двух: закон не устанавливает правила о том, что человеку запрещено иметь больше двух любых микрозаймов или что ранее полученные займы требуется срочно погасить.
- Один дорогой заём не гарантирует одобрения: если открыт только один заём с ПСК выше 200% годовых, данный конкретный законодательный запрет не применяется. Однако это означает лишь отсутствие данного основания для отказа, а выдать деньги закон кредитора не обязывает.
Если новый потребительский заём оформляется с ПСК 200% годовых или ниже, рассматриваемое ограничение на него не распространяется.
Рекомендации перед подачей новой заявки
Если возникла необходимость в заёмных средствах, перед оформлением заявки разумно оценить параметры открытых договоров. Как адвокат рекомендую обратить внимание на следующие моменты.
- Проверьте ПСК и число непогашенных обязательств по договорам. Изучите документы по открытым кредитам и займам, чтобы точно знать величину ПСК по каждому обязательству и проверить, превышает ли она 200% годовых.
- Учитывайте обязательный запрос во все квалифицированные БКИ. Расчёт охватывает задолженности перед всеми банками и микрофинансовыми организациями, поэтому обращение к новому кредитору не снимает с него обязанности проверить общую историю.
- Сопоставьте платежи с реальным доходом и расходами. Если заём берется для расчёта по прежнему долгу, сопоставление выплат с бюджетом помогает трезво оценить нагрузку. Это профессиональная рекомендация, а не предусмотренный законом способ получить отсрочку или освобождение от долга.
Перед обращением в МФО проверьте ПСК по имеющимся договорам. Если у вас уже есть два непогашенных обязательства с ПСК выше 200% годовых, заём с ПСК выше 200% годовых выдан быть не может.
Следующий этап изменений с 1 апреля 2027 года
Ограничение с планкой ПСК выше 200% годовых носит переходный характер. Согласно частям 4 и 5 статьи 4 закона № 545-ФЗ, данные правила применяются до 1 апреля 2027 года.
С 1 апреля 2027 года вступают в силу нормы статьи 2 закона № 545-ФЗ. Они устанавливают иной порог ПСК и вводят запрет согласовывать условия нового дорогого займа раньше четвёртого календарного дня после полного прекращения соответствующих прежних обязательств.
Часто задаваемые вопросы
Обязана ли МФО одобрить заём, если у меня есть только один дорогой долг?
Нет. Закон обязывает отказать в согласовании условий и выдаче займа с ПСК выше 200% годовых только при наличии непогашенных обязательств по двум кредитам или займам с ПСК выше 200% годовых. Отсутствие этого запрета означает лишь отсутствие данного основания для отказа, но не обязывает кредитора выдать деньги.
Входят ли в расчёт банковские кредиты?
Да. Часть 5 статьи 4 закона № 545-ФЗ прямо указывает на непогашенные обязательства по договорам потребительского кредита или потребительского займа перед любыми банками и МФО, если ПСК по ним превышает 200% годовых.
Списывает ли закон имеющиеся долги, если их больше двух?
Нет. Закон регулирует только выдачу новых займов и проверку сведений о заёмщике. Норма не списывает ранее возникшие задолженности и не уменьшает платежи по действующим договорам.
Что происходит, если ПСК по договору составляет ровно 200% годовых?
Ограничение сформулировано строго для значений с ПСК выше 200% годовых. Договор со значением ПСК ровно 200% годовых в формулу запрета не входит и препятствием по данному основанию не является.
Источники
Консультация по финансовым обязательствам
Если требуется разобрать условия заключённых договоров, оценить законность действий кредитора или определить порядок урегулирования задолженности, обратитесь за правовой помощью.