Суды чаще отказывают в списании долгов — банкротство при этом возможно
Когда долги давят со всех сторон, а новости кричат о том, что суды перестали списывать кредиты, легко впасть в отчаяние. Сначала вам обещали «стопроцентное гарантированное списание всего и сразу», а теперь заголовки пугают полным запретом на банкротство. Правда лежит между этими крайностями: закон работает, но суды больше не верят на слово и отсекают откровенный обман.
Я регулярно вижу, как люди путают три разных исхода дела. Отказ начать процедуру, перевод долга на график выплат и отказ списать остаток долга в финале — это совершенно разные ситуации. Суды не закрыли банкротство, они просто научились проверять, почему человек не может платить: из-за реальной беды или из-за попытки спрятать имущество.
Чтобы защитить себя и не остаться у разбитого корыта, разберитесь, как работает статья 213.28 закона № 127-ФЗ, что на самом деле скрывают цифры статистики 2026 года и какие шаги арбитраж посчитает недобросовестными.
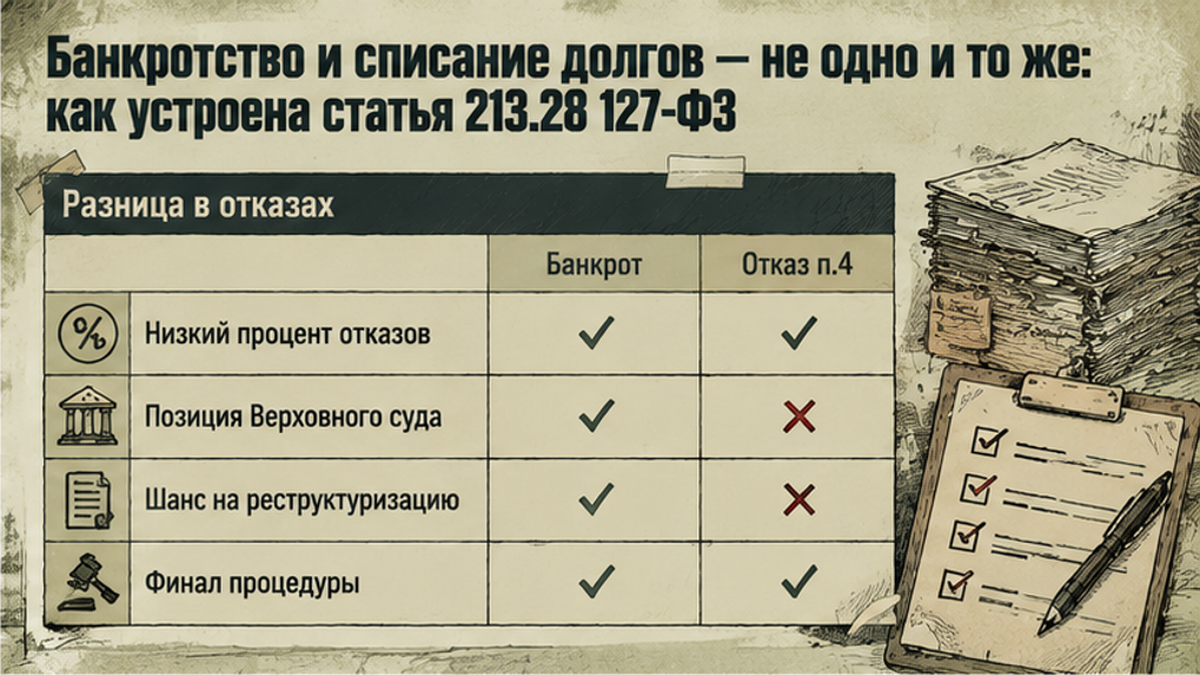
Банкротство и списание долгов — не одно и то же: как устроена статья 213.28 127-ФЗ
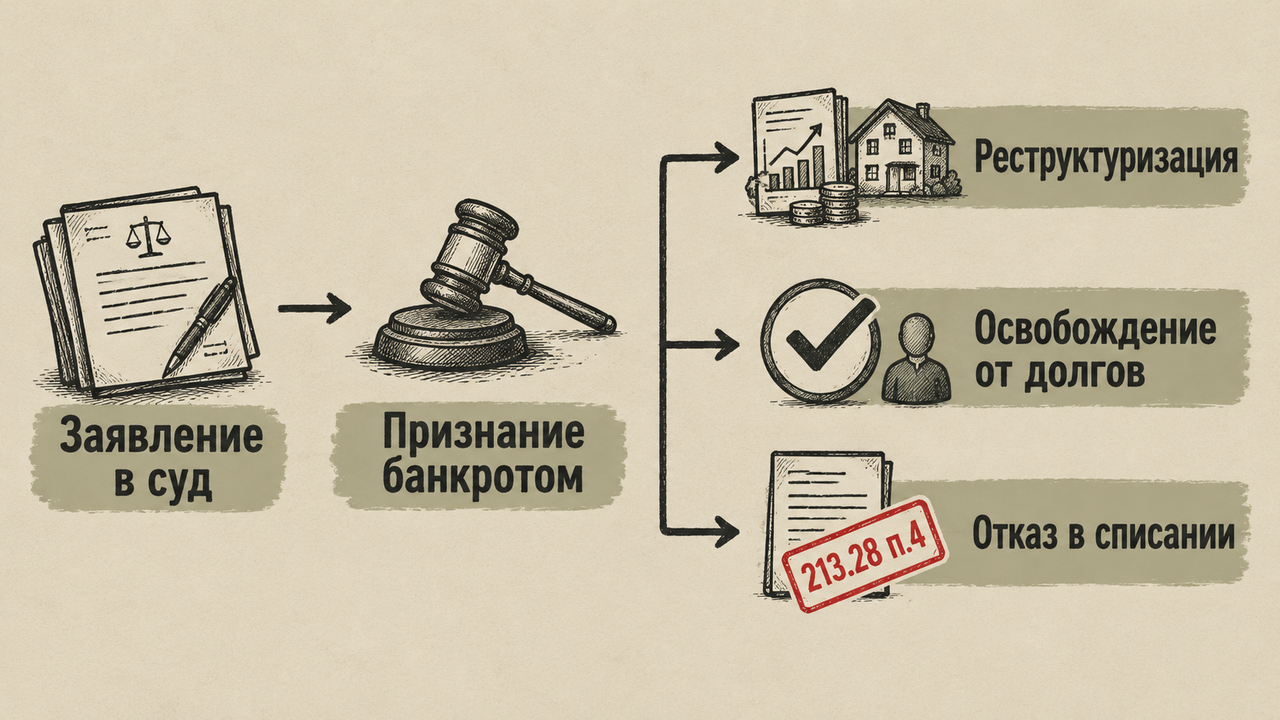
Главная ошибка — думать, что признание банкротом автоматически обнуляет все счета. Когда суд признает заявление обоснованным и вводит реализацию имущества, он лишь подтверждает: у вас кризис, платить по графику вы сейчас не в состоянии. Дальше управляющий проверяет ваши доходы, имущество и сделки за последние годы.
Вопрос о списании долгов судья решает только на последнем заседании. Здесь вступает в силу статья 213.28 закона о банкротстве № 127-ФЗ:
- Пункт 3 статьи 213.28: это общее правило для честного человека. Если управляющий продал все разрешенное законом имущество или доказал, что продавать нечего, арбитражный суд полностью освобождает вас от оставшихся долгов перед всеми кредиторами.
- Пункт 4 статьи 213.28: черный список нарушений. Суд откажет в списании, если должника наказали по уголовной или административной статье за махинации при банкротстве; если гражданин врал суду и управляющему; либо если доказано мошенничество, намеренное уклонение от платежей или тайная распродажа активов.
- Пункты 5 и 6 статьи 213.28: несгораемые обязательства. Алименты, вред чужому здоровью или жизни, моральный вред, текущие долги после старта дела, зарплаты работникам и субсидиарную ответственность не спишут ни при каких обстоятельствах.
Когда в новостях пишут «суд отказал в банкротстве», почти всегда имеют в виду другое: процедура прошла, имущество реализовали, статус банкрота остался, но долги не списали по пункту 4 статьи 213.28. В итоге кредиторы получают исполнительные листы и снова идут к приставам, а человек получает все ограничения банкрота без желанного облегчения.
Статистика 2026 года: о чем на самом деле говорят Федресурс и банки
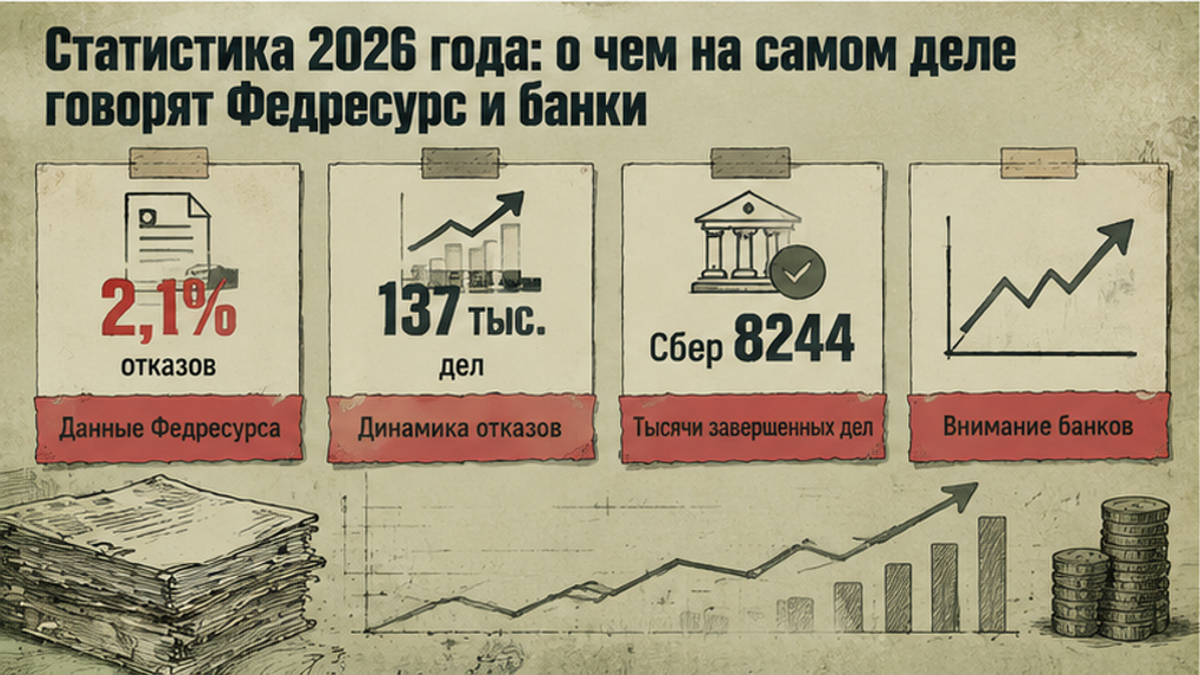
Сухие цифры без контекста легко напугать. Смотрим на два независимых источника: официальный реестр Федресурс и банковские отчёты.
Вот официальная картина Федресурса за I квартал 2026 года:
- Суды вынесли 2 218 решений об отказе в списании долгов. В I квартале 2025 года таких решений было 857.
- Доля отказов среди всех завершенных дел о реализации имущества подросла с 1,1% до 2,1%.
- При этом за тот же I квартал 2026 года процедуру банкротства суды открыли для 137 тысяч человек.
Доля 2,1% считается от завершённых дел, где суд решал вопрос об освобождении, а не от всех заёмщиков страны. Для добросовестных граждан списание по-прежнему базовый исход; рост отказов — ужесточение проверки, а не запрет на банкротство.
Свою статистику показал и банковский сектор. На форуме в Казани 25 сентября 2026 года представитель Сбера Акимов привел данные за 8 месяцев 2026 года:
- Суды по заявлениям банка не списали долги с 8 244 человек. Это втрое больше, чем за весь прошлый год.
- По сомнительным банкротствам с участием серых посредников завели 70 уголовных дел.
- В августе 2026 года прирост новых судебных дел притормозил на 14%.
- Число утвержденных графиков реструктуризации долгов граждан подскочило на 133% за те же 8 месяцев 2026 года.
Не путайте квартальный срез всей страны (2 218 решений) и накопленный итог Сбера по всем регионам за восемь месяцев (8 244 человека). Вывод один: кредиторы перестали безучастно смотреть на банкротства. Банки настроили программы, которые сравнивают кредитные анкеты с реальными налогами, и при откровенном вранье требуют от суда оставить долги в силе.
Дело гражданина С. в Верховном суде: пять маркеров недобросовестности

Практику в судах меняют не только поправки к статьям, но и конкретные выводы Верховного суда. Показательным стало определение Судебной коллегии по экономическим спорам ВС РФ по делу гражданина С. (дело № 305-ЭС18-6446(3), публикация в «Российской газете» от 24 сентября 2026 года).
Ситуация была показательной: долг свыше 1,6 млрд рублей по поручительствам за бизнес, притворные сделки вроде передачи долей сыну за копейки, дорогие поездки за рубеж без объяснения доходов, нежелание работать и игнорирование запросов финансового управляющего. Первая инстанция долги не списала. Апелляция и кассация их аннулировали, но Верховный суд поддержал первое решение и отказал в освобождении.
Коллегия Верховного суда назвала пять признаков, на которые теперь опираются все арбитражные судьи:
- Поведение оценивают целиком, а не кусками. Судья изучает, как вы вели себя до кризиса, во время него и внутри суда. Если по отдельности мелкие нарушения кажутся незначительными, вместе они показывают умысел сбежать от кредиторов.
- Роскошный отдых без доказанных доходов. Если по документам вы нищий, но регулярно летаете на курорты и тратите круглые суммы, придется документально доказать, откуда деньги. Слова о подарках от родственников без расписок и выписок суд сочтет укрывательством доходов.
- Цена сомнительной сделки не имеет значения. Даже если оспоренная сделка принесла мизерный ущерб относительно общего долга, сам факт вывода активов на близких подтверждает нечестные намерения.
- Отказ от работы без уважительных причин. Здоровый человек трудоспособного возраста не может просто сидеть дома и разводить руками. Если нет инвалидности или тяжелой болезни, судья спросит, почему вы даже не пытались найти официальный заработок.
- Игра в прятки с финансовым управляющим. Молчание в ответ на запросы, сокрытие счетов или имущества супруга арбитраж расценивает как прямое доказательство недобросовестности.
Где спотыкаются должники: типичные риски недобросовестности
Отказ в списании не падает с неба в последний день. К нему ведут сомнительные советы псевдоюристов или желание перехитрить закон. Практика показывает четыре основные ловушки:
1. Судорожные сделки перед судом. Подарки квартир детям, продажа машины тестю за десять тысяч рублей или срочный брачный договор с передачей всего имущества супругу. Управляющий и банки быстро оспорят такие договоры по главе III.1 закона № 127-ФЗ и статьям 10, 168 ГК РФ. Если сделку признают вредной для кредиторов, списание долгов закроется.
2. Веерные кредиты за сутки. Бывают случаи, когда заемщики оформляют по десятку кредитов за день, пока банки не видят свежих отметок в бюро историй (в прессе описывали примеры до 11 займов на 12 млн рублей за сутки). Для суда это очевидный маркер недобросовестного поведения и искажения сведений при получении денег.
3. Нищета по справкам при сытой жизни. Официальный доход на уровне МРОТ плохо вяжется с арендой дорогой квартиры, покупкой новой техники и машинами, переписанными на дальних знакомых. Банки сегодня легко сопоставляют цифровые следы человека.
4. Цифровые улики против себя. Банковские переводы по картам родственников, отметки о выездах за границу и беспечные фотографии с пляжей в соцсетях кредиторы мгновенно несут в суд. Если на фоне банкротства вы выкладываете снимки дорогого отдыха, доказать отсутствие денег не получится.
Реструктуризация долгов: почему рост на 133% — это выход, а не поражение
Когда люди слышат, что число планов реструктуризации подскочило на 133% за 8 месяцев 2026 года, многие пугаются: «Значит, банкротство проиграно?». Это опасное заблуждение.
Реструктуризация — это цивилизованное соглашение. Суд не отправляет имущество с молотка, а утверждает график, по которому долг гасится без грабительских штрафов и неустоек. На форуме в Казани 25 сентября 2026 года представитель Сбера прямо подчеркнул: цель — не банкротить всех подряд, а давать кредитные каникулы, выходить на мировые соглашения и развивать закон о долговом консультировании с реестром при ЦБ.
Рост утвержденных планов выплат шел рука об руку с замедлением новых банкротств на 14% в августе 2026 года. Людей переводят в понятные графики платежей. Это цивилизованный выход из тупика, а вовсе не отказ по пункту 4 статьи 213.28.
Что делать честному человеку: стратегия защиты в суде
Если вы брали кредиты честно, но потеряли доход из-за закрытия компании, тяжелой болезни, сокращения или семейных неурядиц, закон полностью на вашей стороне. Чтобы дойти до финала и избавиться от долгов без сюрпризов, соблюдайте четкие правила:
- Раскрывайте все карты сразу. При подаче заявления перечислите каждый кредит, каждую карту, старый гараж или брошенную долю в ООО. Утаивание мелочи судья сочтет обманом.
- Работайте в связке с управляющим. Запросили документы — передайте вовремя. Саботаж и игра в молчанку, как в деле гражданина С., вызовут у суда подозрения в сокрытии доходов.
- Доказывайте причину кризиса бумагами. Слова к делу не пришьешь. Подготовьте приказ о сокращении, трудовую книжку, выписки из больницы или справку о снижении заработка. Это железные доказательства вашей добросовестности.
- Никаких серых схем. Забудьте про брачные контракты задним числом, копеечные расписки на продажу авто и снятие сотен тысяч рублей наличными без медицинских чеков. Судебная экспертиза видит такие трюки за версту.
Проверьте себя: три главных заблуждения о списании долгов
Посмотрите, где проходит грань между нормой закона и домыслами из интернета.
Часто задаваемые вопросы
Чем отличается отказ в банкротстве от отказа списать долги?
Отказ признать банкротом означает, что суд даже не стал открывать процедуру (например, долг слишком мал или нет признаков неплатежеспособности). Отказ в списании выносят в финале: процедура прошла, имущество продано, статус банкрота присвоен, но из-за обмана или сокрытия активов долги остаются висеть на гражданине.
Какие долги не спишут ни при каких обстоятельствах, даже честному человеку?
По пунктам 5 и 6 статьи 213.28 закона № 127-ФЗ никогда не списываются: задолженность по алиментам, возмещение вреда жизни или здоровью, компенсация морального вреда, текущие платежи после старта процесса, зарплаты наемным работникам и долги по субсидиарной ответственности.
Что ждет должника, если суд применил пункт 4 статьи 213.28 и не списал долг?
Дело закроют, но кредиторам выдадут исполнительные листы на весь остаток задолженности. За дело снова возьмутся судебные приставы. При этом человек пять лет обязан сообщать банкам о своем банкротстве при заявках на кредиты и не может занимать руководящие должности.
Определение Верховного суда по гражданину С. запрещает банкротство физлиц?
Нет, закон остался прежним. Это постановление коллегии Верховного суда (СКЭС ВС РФ № 305-ЭС18-6446(3)), опубликованное в «Российской газете» 24 сентября 2026 года. Высшая инстанция напомнила судьям: поведение должника надо оценивать целиком, проверять траты на отдых, требовать подтверждения доходов и пресекать саботаж управляющего.
Могут ли фотографии из соцсетей помешать списать долги?
Да, банки и управляющие регулярно используют снимки из соцсетей в суде. Если гражданин заявляет о полной нищете, но публикует кадры с престижных курортов или за рулем чужих дорогих авто, судья потребует чеки и выписки. Не сможете подтвердить легальность расходов — суд расценит это как сокрытие реальных доходов.
Консультация по долгам и взысканию
Если взыскатели давят звонками или долг стал непосильным — запишитесь на консультацию. Разберём документы и законные варианты.
Информационно-аналитический материал, не оферта и не гарантия исхода дела.