Сколько хранится кредитная история и можно ли удалить запись досрочно
Кредитная история не исчезает сама по себе в день внесения последнего платежа. Закон устанавливает срок хранения сведений, но отсчитывается он не от даты оформления займа и не от дня закрытия долга как таковых: началом срока служит день последнего изменения информации в конкретной записи.

Коротко о главном:
- Срок хранения записи составляет 7 лет и отсчитывается со дня последнего изменения информации в этой конкретной записи.
- Срок применяется к каждой сделке отдельно: само по себе оформление нового кредита не перезапускает семилетний срок для других договоров, если в их записи не вносились изменения.
- Погашение долга не стирает прежние реальные просрочки: они остаются в отчёте до истечения установленного срока хранения записи.
- Закон не предусматривает платного или произвольного удаления достоверных сведений; досрочное аннулирование возможно только по установленным законом основаниям.
- По истечении 7 лет запись исключают из сведений, включаемых в кредитные отчёты, и перемещают в архив бюро на 3 года.
Как рассчитывается срок хранения: правило 7 лет и дата последнего изменения
Порядок хранения кредитных сведений закреплён в части 1 статьи 7 Федерального закона № 218-ФЗ «О кредитных историях». Бюро кредитных историй (БКИ) хранит запись кредитной истории в течение 7 лет со дня последнего изменения информации, содержащейся в этой записи. Это базовое правило, которое применяется независимо от вида кредита.
Распространённая ошибка при расчёте – автоматически отсчитывать срок от даты оформления договора, дня первой просрочки, закрытия кредита или запроса отчёта. Сами по себе эти события универсальной точкой отсчёта не служат: началом срока закон признаёт именно день последнего изменения информации в этой конкретной записи.
Сделки не зависят друг от друга
Семилетний срок применяется к каждой сделке отдельно. Само по себе оформление нового кредита или карты не перезапускает отсчёт для прежних обязательств: нужно смотреть на дату изменения конкретной записи. Каждая запись в бюро живёт по собственному календарю.
По истечении 7 лет со дня последнего изменения закон предусматривает аннулирование записи. Бюро кредитных историй исключает эти сведения из состава кредитных отчётов и переносит запись в свой архив ещё на 3 года.
Срок в 7 лет привязан к конкретной сделке и не начинает течь заново по другим договорам только из-за того, что вы взяли новый кредит.
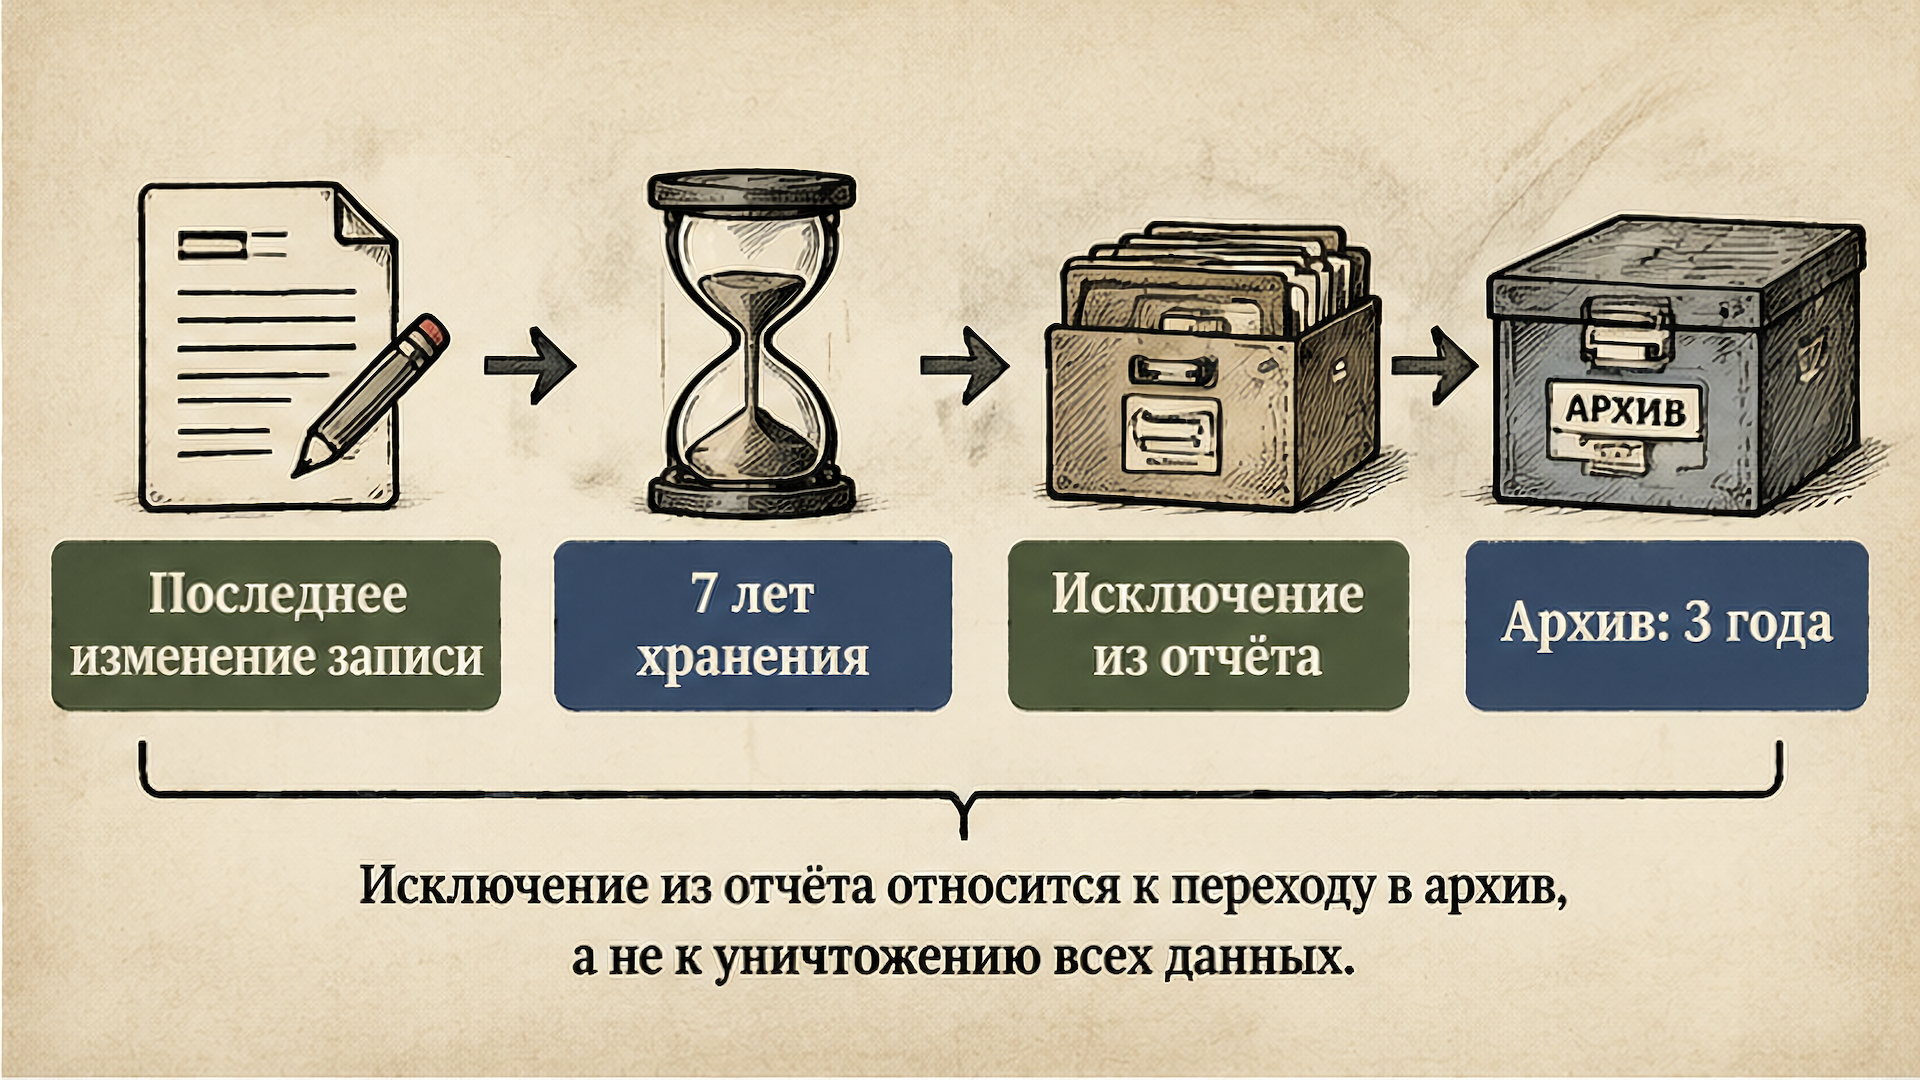
Почему закрытие долга не стирает историю и когда запись исключают досрочно
Полная выплата кредита меняет его статус на закрытый, но не убирает сведения о том, как вносились платежи. Если график нарушался, отметка об этом остаётся. Банк России прямо разъясняет: достоверные сведения о допущенных просрочках сохраняются в отчёте до истечения срока хранения записи.
Аналогичный принцип действует и при банкротстве гражданина. Прекращение обязательства само по себе не аннулирует кредитную историю досрочно: сведения о прекращении обязательств передаются в БКИ, после чего запись продолжает храниться в установленном законом порядке.
Важно различать правила формирования отчётов бюро и материальное право. Исключение сведений из отчёта БКИ или истечение семилетнего срока – это норма о составе базы данных, а не норма о списании долга и не правило об исковой давности.
Законные основания для исключения сведений
Предложения посредников «очистить кредитную историю» или «стереть запись за деньги» не имеют законных оснований. Ни одно бюро не вправе произвольно удалять достоверные сведения по желанию гражданина или за плату.
При этом семилетний срок – не единственное основание для исключения записи. Часть 1 статьи 7 Федерального закона № 218-ФЗ предусматривает и другие основания для досрочного аннулирования. К ним относятся, например, вступившее в законную силу решение суда, результат рассмотрения заявления об оспаривании кредитной истории по части 3 статьи 8 закона, а также специальные предусмотренные законом обращения источника формирования истории.
Кроме того, семилетний срок действует не для всей информации в отчёте. Например, для сведений о запрете на заключение договоров потребительского займа (или о снятии такого запрета) и соответствующей титульной части установлен собственный режим хранения по части 1.3 статьи 7 Федерального закона № 218-ФЗ.
Произвольно удалить достоверные сведения за плату или по заявлению закон не позволяет. Досрочное исключение данных возможно только по специальным основаниям, предусмотренным законодательством.

Что проверить в кредитном отчёте и как действовать
Считать сроки по памяти не стоит. Чтобы опираться на точные данные, запросите официальный отчёт и проверьте параметры каждого договора.
Для связанных вопросов посмотрите материалы:Как часто обновляется кредитная история: сколько ждать после платежа или закрытия кредитаКак узнать свои БКИ, если забыли код субъекта кредитной историиМожно ли узнать кредитную историю другого человека и как сделать это законно
Порядок проверки сведений
- Запросите актуальный кредитный отчёт во всех бюро, где хранится ваша история, чтобы увидеть полный список договоров.
- Найдите интересующую сделку, проверьте статус обязательства и дату последнего изменения информации в этой записи.
- Сверьте отражённый статус со своими документами: справкой банка о полном погашении задолженности, чеками или платёжными поручениями.
- Если дата последнего изменения или расчёт семилетнего срока вызывают сомнения, письменно уточните в БКИ основания фиксации этой даты.
- При выявлении ошибки, неверного статуса закрытия или чужого кредита подайте заявление об оспаривании: ждать истечения 7 лет ради исправления недостоверных данных не нужно.
При обнаружении недостоверных сведений или ошибок подавайте заявление об оспаривании сразу: семилетний срок регулирует хранение данных, а не время ожидания исправлений.

Частые вопросы
С какого дня начинается отсчёт 7 лет хранения кредитной истории?
Срок исчисляется со дня последнего изменения информации в конкретной записи кредитной истории. Дата оформления договора, день первой просрочки или дата закрытия долга сами по себе универсальной точкой отсчёта не служат: необходимо проверять, когда именно в запись вносились последние изменения.
Если закрыть кредит с просрочками, запись о них сразу удалят?
Нет. Погашение задолженности лишь обновляет статус кредита на закрытый. Достоверные сведения о допущенных нарушениях графика сохраняются в записи на протяжении всего срока её хранения со дня последнего изменения.
Можно ли законно удалить кредитную историю за деньги?
Закон не предусматривает платного или произвольного удаления достоверных данных по желанию заёмщика. Аннулировать запись досрочно можно только по законным основаниям – например, по вступившему в силу решению суда, по результатам рассмотрения заявления об оспаривании или по специальному обращению источника сведений.
Стирается ли история кредитов после процедуры банкротства?
Банкротство само по себе не обнуляет кредитную историю. В БКИ передаются сведения о прекращении обязательств, после чего запись продолжает храниться по общим правилам 7 лет со дня последнего изменения.
Источники
Если в отчёте отображаются недостоверные сведения, банк не передаёт данные о погашении или нужно разобраться с записями по старым долгам, напишите или позвоните мне. На консультации мы спокойно разберём ваши документы и проверим, что можно предпринять по закону.
- Телефон: +7 (932) 321-72-72
- Мессенджер: Написать в MAX
- Электронная почта: info@politsaev.ru