Суд завершил процедуру банкротства, но не освободил от долгов
Распространённый миф: если арбитражный суд завершил процедуру банкротства, все долги автоматически списываются. На практике это не так. Суд может завершить реализацию имущества, закрыть дело и прямо указать в судебном акте, что гражданин не освобождается от обязательств. В этом случае кредиторы берут исполнительные листы и продолжают взыскание обычным порядком.
Отказ в списании — это не наказание за любую оплошность или случайную неточность. Закон защищает добросовестных должников, попавших в сложную ситуацию, но ставит чёткий барьер для тех, кто пытается использовать процедуру во вред кредиторам.
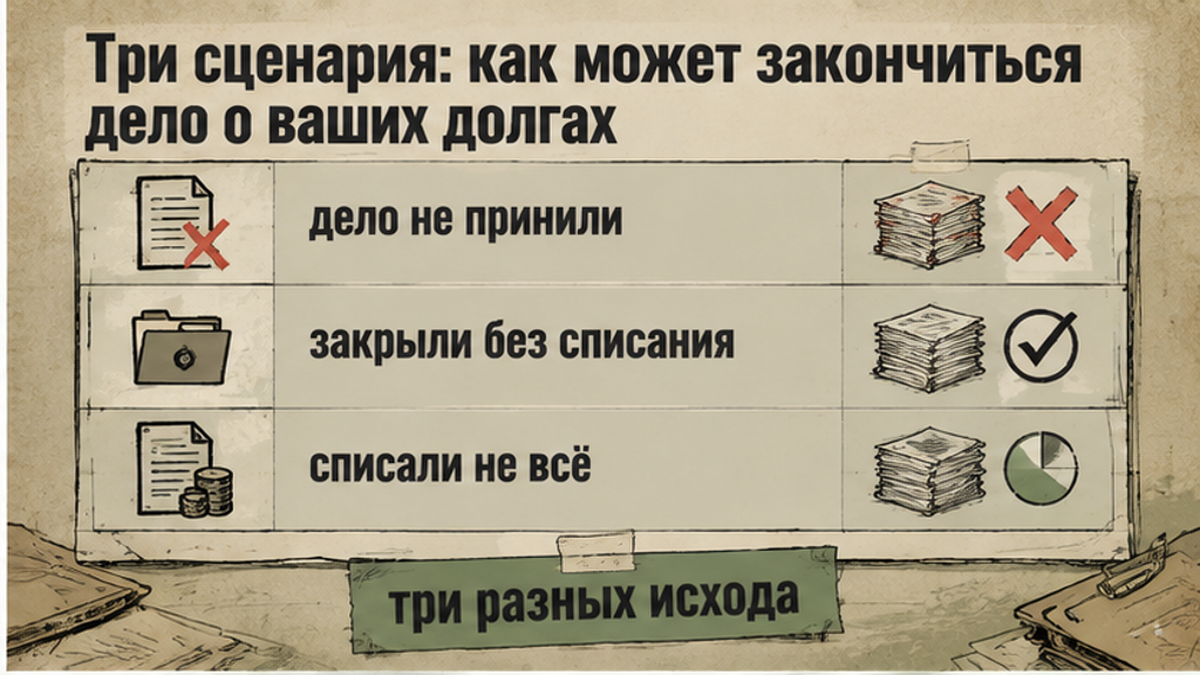
Три сценария: как может закончиться дело о ваших долгах
По общему правилу после завершения расчётов гражданин освобождается от дальнейших выплат кредиторам. Исключения прямо прописаны в законе — в пунктах 4 и 5 статьи 213.28 [1].
Сценарий 1 — дело не начали или прекратили. Суд не принимает заявление, возвращает его либо прекращает производство. Такое происходит, если нет признаков неплатёжеспособности, не внесён депозит на выплату управляющему или не хватает обязательных документов. Банкротство не состоялось, долги остаются прежними [1].
Сценарий 2 — дело завершили, но долги не списали. Имущество продали, реестр кредиторов закрыли, однако суд применил пункт 4 статьи 213.28. В итоге процедура пройдена, но гражданин остался должен. На весь непогашенный остаток кредиторы получают исполнительные листы [1].
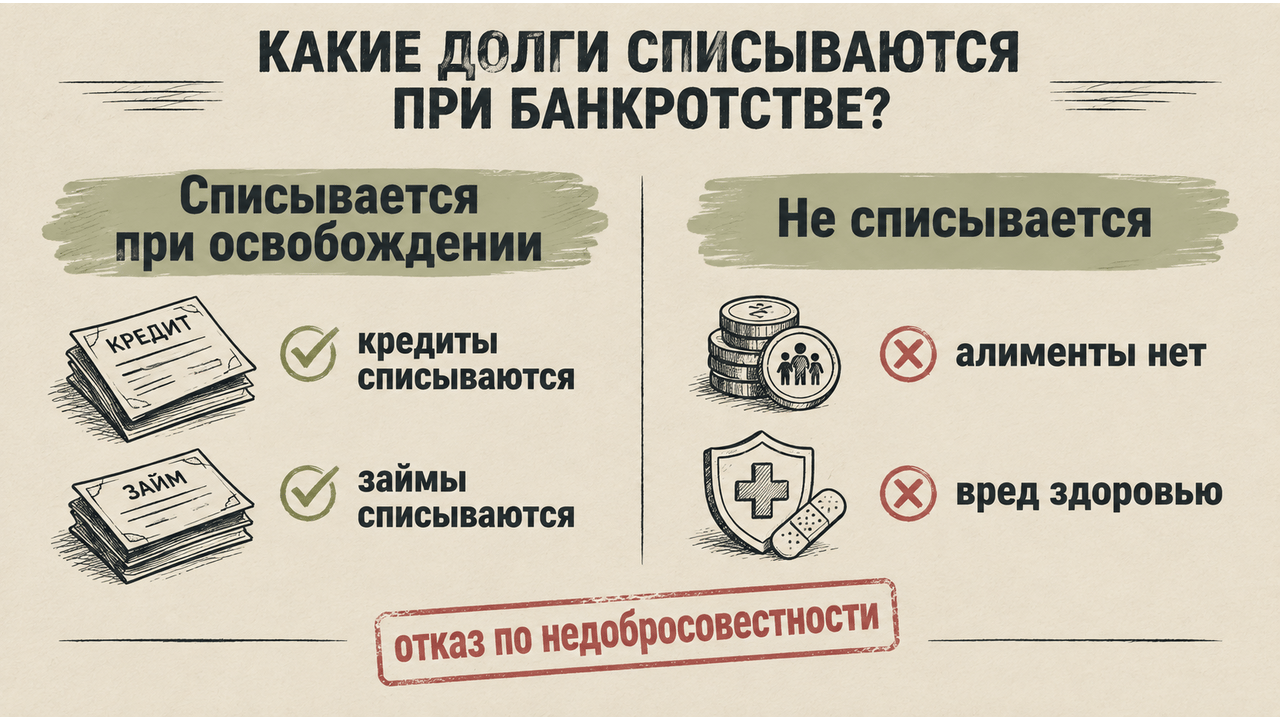
Сценарий 3 — освободили, но часть обязательств осталась в силе. Банковские кредиты, займы и налоги списываются. При этом долги, неразрывно связанные с личностью (например, алименты), по пункту 5 статьи 213.28 сохраняются. Их придётся выплачивать дальше [1].
Когда суд не применяет освобождение (пункт 4 статьи 213.28)
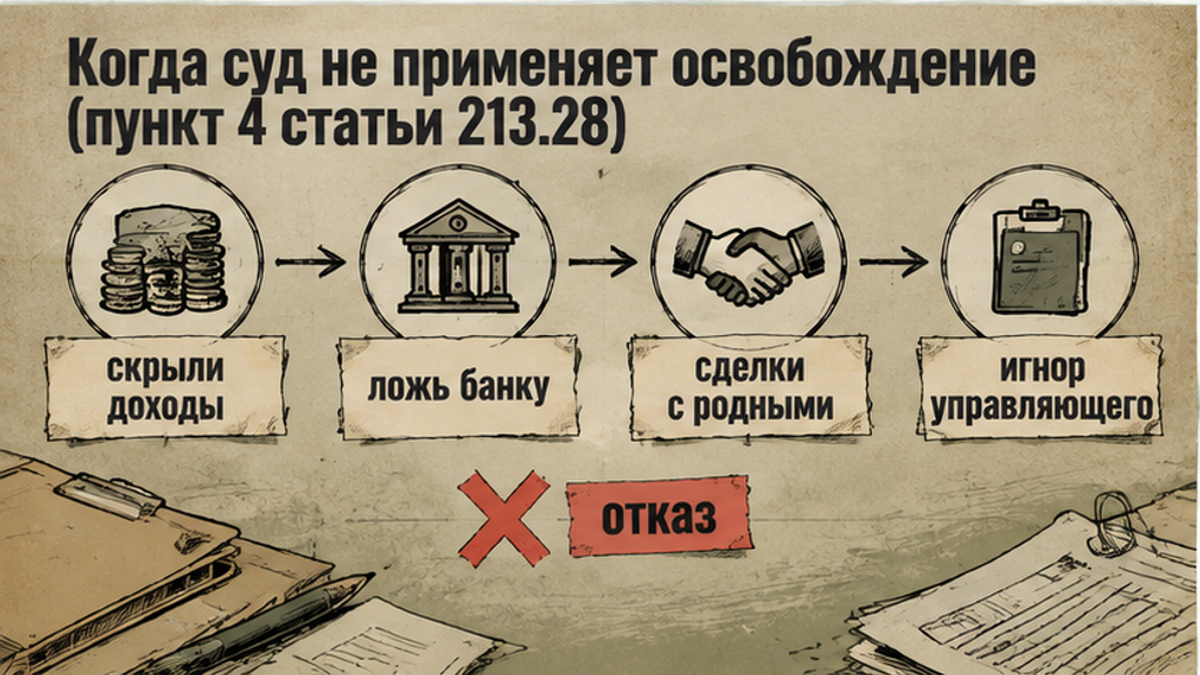
Закон прямо запрещает освобождать должника от обязательств в случаях явной недобросовестности. Сюда относятся приговоры за фиктивное или преднамеренное банкротство, отказ предоставить документы суду или финансовому управляющему, а также передача заведомо ложных сведений, подтверждённая судебным актом [1]. Также не спишут долги при мошенничестве, сокрытии имущества или предоставлении банку недостоверных данных при оформлении кредита [1].
Должник обязан честно раскрывать своё имущественное положение по статьям 213.4 и 213.5 закона о банкротстве [1]. Если этого не сделать, наступают последствия пункта 4 — эту позицию подтвердил Верховный Суд по делу № А40-154961/2016 [3]. Пленум ВС РФ также разъясняет: правила банкротства рассчитаны на открытое сотрудничество, а попытка скрыть правду лишает должника права на списание долгов [2].
Долги, которые не списываются даже при освобождении
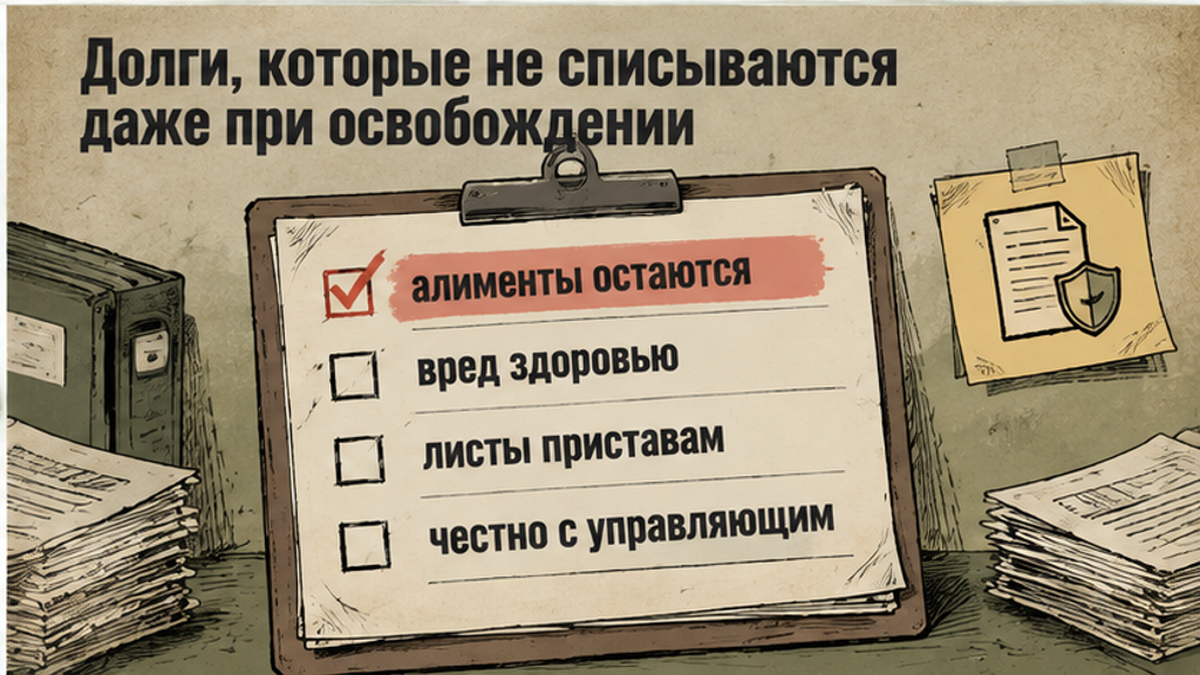
Даже если суд признал гражданина добросовестным и освободил от долгов, закон защищает ряд особых требований. По пункту 5 статьи 213.28 силу сохраняют алименты, возмещение вреда жизни и здоровью, текущие платежи, возникшие после начала процедуры, и компенсация морального вреда [1]. По этим долгам кредиторы получают исполнительные листы сразу после финала дела.
Отдельно стоит пункт 6 этой же статьи: он оставляет в силе такие обязательства, как субсидиарная ответственность руководства компаний [1]. Не путайте эти правила с отказом по пункту 4: здесь суд списывает всё, кроме закрытого списка прямых исключений.
Пример из практики ВС: завершили банкротство, но не списали долг
Наглядный пример — определение Экономической коллегии Верховного Суда РФ от 25.12.2025 № 305-ЭС18-6446(3) по делу № А40-154961/2016 [3]. ВС отменил акты апелляции и кассации и оставил в силе отказ первой инстанции в списании долгов по основаниям пункта 4 статьи 213.28 [1]. Должник-поручитель после судебных взысканий продал сыну 100% долей в трёх фирмах по номиналу. Сделки признали притворными и вредоносными для кредиторов: при реестре более 1,6 млрд рублей удалось погасить лишь около 4,7 млн рублей. При этом должник не передал управляющему часть документов, много лет официально не работал, хотя мог, и летал за границу без понятных источников дохода [3].
Нижестоящие суды смотрели на каждый факт изолированно и посчитали возможным списать долг. Верховный Суд указал на ошибку: поведение нужно оценивать системно, а отказ в освобождении опирается на пункт 4 статьи 213.28 [1] [3] [4]. Заниженная цена сделки с сыном указывает на вывод активов, а зарубежные перелёты вместе с саботажем управляющего и сокрытием реальных доходов подтверждают недобросовестность.
Существует и практика частичного освобождения: если нечестность проявилась только перед одним банком (например, должник скрыл другие кредиты), суд может не списать долг лишь перед ним [5]. Но это зависит исключительно от доказательств в конкретном споре.
Что снижает риск отказа в освобождении на практике
- Сотрудничать с финансовым управляющим: вовремя отвечать на запросы, предоставлять банковские выписки, договоры и сведения обо всех сделках за последние годы.
- Не переписывать имущество и бизнес на близких по символической цене перед процедурой — арбитражные управляющие оспаривают такие сделки, а суд расценивает их как недобросовестность.
- Подтверждать источники расходов, включая поездки и крупные покупки. Если нет официальной работы, стоит подтвердить попытки трудоустройства — например, через службу занятости.
- Критично относиться к обещаниям «100% списания» без глубокого анализа ваших сделок: итоговое решение принимает только судья на основе реальных фактов.
Чек-лист: признаки риска отказа в освобождении
Частые вопросы
Если у меня нет имущества, мне могут отказать в списании?
Само по себе отсутствие имущества не мешает освобождению от долгов. Суд откажет, только если доказана недобросовестность: сокрытие доходов, незаконные сделки или предоставление ложных сведений.
Что происходит, если суд завершил дело без освобождения?
Кредиторы получают в арбитражном суде исполнительные листы на оставшуюся сумму долга и передают их приставам. Взыскание продолжается в обычном порядке.
Спишут ли кредит, если при его оформлении была указана завышенная зарплата?
Если в суде докажут, что при получении кредита вы предоставили заведомо ложные сведения, суд вправе применить пункт 4 статьи 213.28 и отказать в списании. Решение всегда зависит от представленных доказательств.
Источники
- Федеральный закон от 26.10.2002 № 127-ФЗ «О несостоятельности (банкротстве)» — ст. 213.4, 213.5, 213.28 п. 3–6; редакция от 29.12.2025. Проверено 2026-09-28.
- Постановление Пленума ВС РФ № 45 (публикация «Российской газеты») — разъяснения по п. 4 ст. 213.28; п. 42 обзора. Проверено 2026-09-28.
- Определение СКЭС ВС РФ от 25.12.2025 № 305-ЭС18-6446(3) — дело № А40-154961/2016; отказ в освобождении. Проверено 2026-09-28.
- «Российская газета», 24.09.2026 — отказ в списании за недобросовестность — комментарий к определению № 305-ЭС18-6446(3). Проверено 2026-09-28.
- РАПСИ, 30.04.2026 — обзор практики ВС 2025 — умолчание о кредитах в других банках; п. 4 ст. 213.28. Проверено 2026-09-28.
Консультация по долгам и взысканию
Если взыскатели давят звонками или долг стал непосильным — запишитесь на консультацию. Разберём документы и законные варианты.
Информационно-аналитический материал, не оферта и не гарантия исхода дела.