Банки урезают заявленный в анкете доход на 10% без справок
Вы подаёте заявку на кредит или рефинансирование, честно вписываете в анкету заработок со всеми подработками, а банк неожиданно урезает сумму вдвое или вовсе присылает отказ. Просрочек нет, новых долгов не прибавилось, но для кредитора ваша платёжеспособность внезапно просела.
Дело не в испорченной кредитной истории. Просто кредитные организации перестали принимать слова на веру: если за указанной суммой не стоит официальная справка, система оценивает платёжеспособность заметно строже фактического дохода на руках.
Сразу обозначу важную границу как адвокат: этот пересчёт сам по себе долги не списывает и процедуру банкротства не заменяет. Если отдавать кредиты нечем, банковская математика не спасёт — здесь работают совершенно другие правовые нормы.

Как работает срез на 10%: формула и примеры
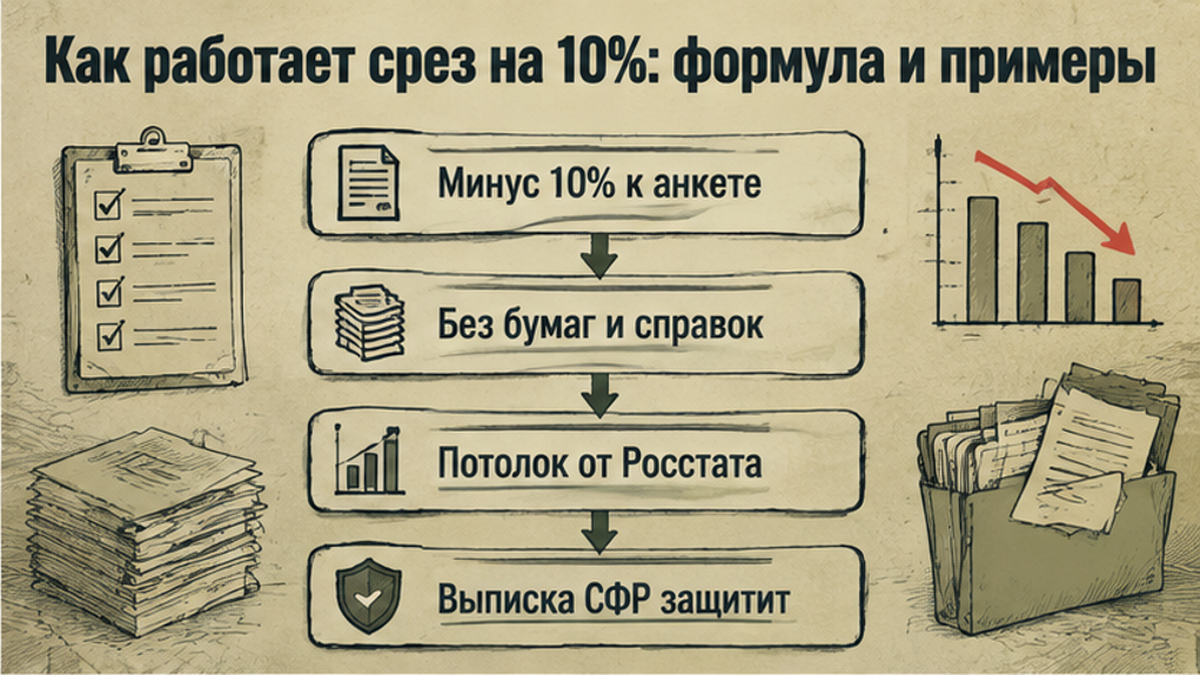
Показатель долговой нагрузки (ПДН) показывает, какую часть заработка человек отдаёт по кредитам. Говоря по-русски, ежемесячные платежи делят на признанный банком доход и умножают на 100%. Чем выше итоговый процент, тем меньше у кредитора возможностей выдать вам деньги.
Когда вы приносите справку о доходах, выписку по зарплатной карте или документ из СФР, банк берёт точную сумму. Но когда действует упрощённый порядок — доход записан лишь в анкете со слов заёмщика, — включается двойной фильтр.
Сначала цифру из анкеты сравнивают со среднедушевым доходом в вашем регионе по Росстату: выше этой планки учесть нельзя. А с 1 июля 2026 года по Указанию Банка России № 7286-У кредитор обязан вычесть из полученного результата ещё 10%.
В разборе НБКИ от 29 сентября 2026 года эта арифметика разобрана на наглядных цифрах:
- Пример 1. Заёмщик написал в анкете 100 000 рублей. В регионе планка Росстата тоже 100 000 рублей. Потолок не нарушен, но банк вычитает 10%. В расчёт ПДН идёт только 90 000 рублей.
- Пример 2. В анкете заявлено 100 000 рублей, а региональный порог — 90 000 рублей. Сначала сумму урезают до 90 000, а затем забирают ещё 10%. Итог для расчёта — всего 81 000 рублей.
- Что происходит с нагрузкой. Если у человека из первого примера платежи составляют 55 000 рублей в месяц, раньше его нагрузка считалась как 55% (55 000 / 100 000). Теперь те же обязательства делят на 90 000 рублей — и нагрузка подскакивает до 61,1%.
Замечу: эти 10% — не банковская комиссия и не штраф. Деньги со счёта никто не забирает. Это нормативная условность, из-за которой кредитный лимит рассчитывают по искусственно заниженной базе.
По кому новое правило бьёт сильнее всего

Это ограничение касается не каждого, а бьёт по заёмщикам без стандартного комплекта подтверждающих бумаг:
- Работники с серой зарплатой или подработками. Если официальный оклад минимальный, а остальное отдают на руки, банк учтёт только подтверждённый минимум либо срежет цифру из анкеты.
- Специалисты на разовых заказах без актов. Нерегулярные поступления без налоговых деклараций или справок самозанятого оцениваются с максимальным дисконтом.
- Заёмщики с высокой текущей нагрузкой. Если на кредиты уже уходит половина бюджета, автоматическое падение дохода на 10% сразу выбрасывает заёмщика за опасную отметку ПДН в 50–60%, где кредиты почти не выдают.
- Клиенты МФО. Требования едины для всего финансового рынка: микрофинансовые компании при выдаче займов по одной лишь анкете обязаны применять точно такой же срез.
Не путать: доход по анкете и проверка по 2-НДФЛ
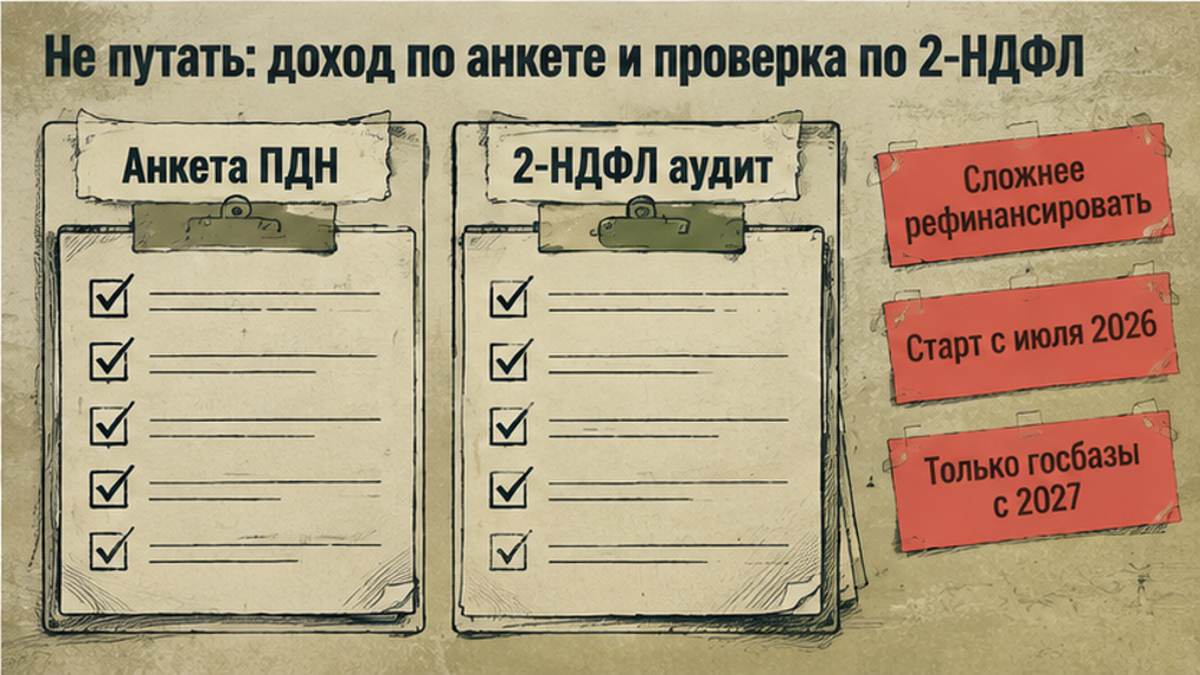
Нередко возникает путаница, потому что цифра 10% встречается в двух похожих правилах. Их принципиально важно различать.
Первое правило — июльское, для заработка без подтверждения. Человек указал доход со своих слов, справок не дал — банк взял региональный предел и урезал его на 10%.
Второе правило работает иначе. Оно применяется, когда официальная справка 2-НДФЛ уже на руках у банка. Кредитор сопоставляет доход заёмщика со средней зарплатой по аналогичной должности или отрасли в регионе по данным Росстата и выбирает меньшее значение с учётом порога «минус 10%». Это отдельный механизм контроля, а не автоматический вычет из анкеты без документов (разъяснение НБКИ).
Что это значит для должника: перекредитоваться сложнее
Серьёзнее всего новшество затрагивает тех, кто пытается справиться с несколькими кредитами. Привычная схема — взять один крупный заём под меньший процент, чтобы закрыть три дорогих и снизить платёж, — на одних словах больше не работает.
Скоринг видит завышенную нагрузку и моментально выдаёт отказ. Однако важно понимать: отказ в рефинансировании не избавляет от обязательств и автоматически к списанию долга не ведёт.
Банки и регулятор сейчас целенаправленно перекрывают перекредитование закредитованных граждан и требуют решать проблему до суда. На банковском форуме в конце сентября 2026 года Сбер приводил показательную статистику: банкротства физлиц в августе 2026 года сократились на 14% к прошлому году, число утверждённых планов судебной реструктуризации за восемь месяцев выросло на 133%, а 8244 должника суд вовсе отказался освобождать от долгов из-за недобросовестности — это втрое больше, чем за весь 2025 год (сообщение по итогам форума). Позиция однозначная: сначала переговоры, реструктуризация или мировое соглашение, а не поход на банкротство при первых сложностях. Пересчёт анкеты долги по закону № 127-ФЗ не списывает.
К тому же банки ужесточили проверки и по кредитным каникулам: без справок 6-НДФЛ или налоговых выписок о падении дохода в отсрочке теперь отказывают почти всегда.
Календарь реформы и как защитить свой профиль
Регулятор закручивает гайки в три последовательных шага:
- С 1 апреля 2026 года: скорректированы правила подтверждения доходов, включая предпринимателей и самозанятых.
- С 1 июля 2026 года: введён обязательный десятипроцентный вычет для неподтверждённых доходов по анкете.
- С 1 июля 2027 года: Банк России намерен полностью закрыть упрощённый подход. Оценивать платёжеспособность станут только по официальным базам и государственным реестрам.
Если вам предстоит рефинансирование или реструктуризация долгов, выходите из серой зоны заранее. Выписки по счёту с зарплатными перечислениями, справки от работодателя или выгрузка из кабинета налогоплательщика убирают штрафной дисконт в 10% и сохраняют реальный расчёт ваших сил.
Частые вопросы
Если у меня белая зарплата, мне тоже урежут доход на 10%?
Нет. Срез касается только тех, кто заявляет заработок на словах в анкете и не приносит документов. При наличии официальной справки или выписки из Социального фонда дисконт не применяется.
Запретили ли кредиты без справок с работы совсем?
Нет, упрощённый порядок пока работает. Банки и МФО вправе оформлять займы по паспорту и анкете, но для расчёта платёжеспособности сумму срежут на 10% от регионального ориентира. Полный запрет на кредитование по анкете регулятор наметил на июль 2027 года.
Действует ли правило урезания дохода в МФО?
Да. Нормативы Банка России по расчёту предельной долговой нагрузки распространяются на весь финансовый рынок. Если вы берёте микрозаём без справок, МФО рассчитает лимит с тем же десятипроцентным вычетом.
Поможет ли срез дохода списать кредиты через банкротство?
Нет. Внутренний расчёт ПДН в банке не даёт права на списание долгов. Суд в процедуре банкротства оценивает реальный размер задолженности, отсутствие имущества и добросовестность гражданина, а не формулы банковского скоринга.
Консультация по долгам и взысканию
Если взыскатели давят звонками или долг стал непосильным — запишитесь на консультацию. Разберём документы и законные варианты.
Информационно-аналитический материал, не оферта и не гарантия исхода дела.