Банки и МФО отчитываются ФССП: это надзор за звонками и взысканием
Когда в новостях написали, что банки и микрофинансовые организации обязали отчитываться перед судебными приставами, ко мне посыпались тревожные вопросы. Люди решили, что списки должников теперь автоматически уходят в ФССП, а значит, следом придут аресты карт и опись имущества. Это миф. На самом деле государство вводит надзор не за вами, а за самими кредиторами.
Говоря по-русски: приставы проверяют, как ведут себя службы взыскания. Не обрывают ли вам телефон по ночам, не хамят ли в сообщениях и не привлекают ли сомнительных сборщиков. К аресту счетов эти документы не имеют никакого отношения.
Для заёмщика с просрочкой это плюс: рычагов давления на взыскателей становится больше. Ниже — как устроена новая отчётность, когда она заработает и чем она может вам помочь.
Суть отчётности: приставы проверяют кредиторов, а не забирают имущество
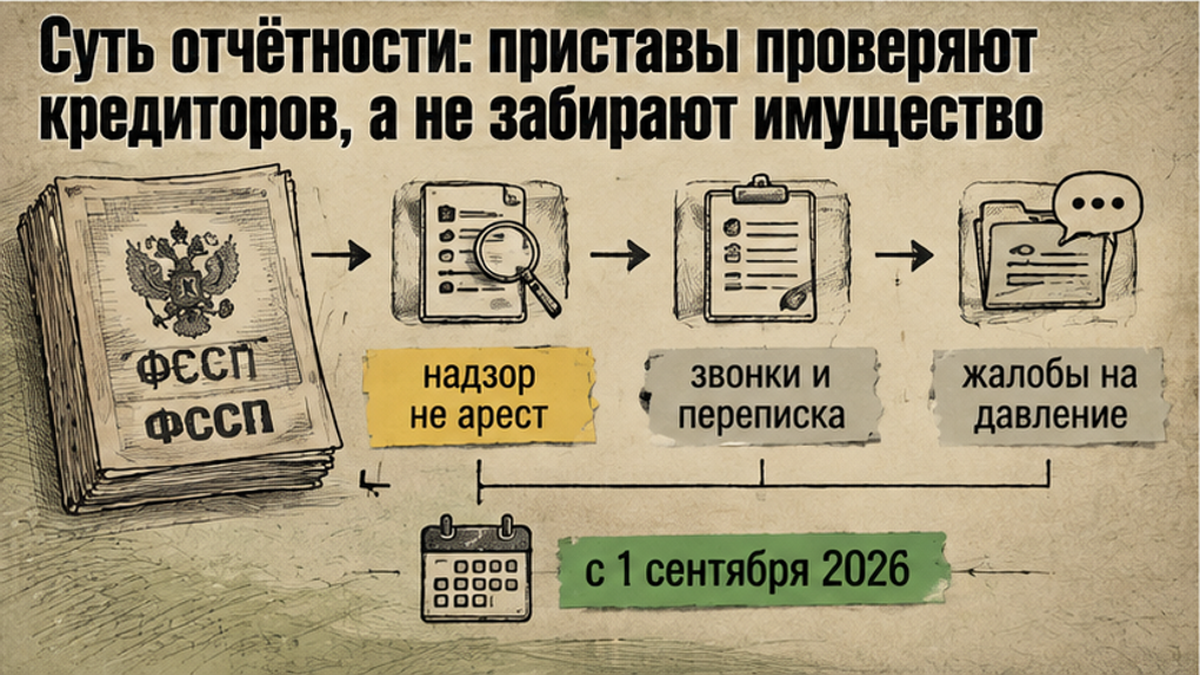
Основой для нового контроля стал Федеральный закон № 20-ФЗ от 11 февраля 2026 года, который дополнил статью 17.1 Федерального закона № 230-ФЗ частью 5.1. Правило начинает действовать с 1 сентября 2026 года. Задача нормы простая — дать ФССП рабочий инструмент, чтобы держать банки и МФО в рамках закона при общении с заёмщиками.
Все технические детали, сроки и форму документов Минюст закрепил в Приказе № 142 от 19 мая 2026 года (зарегистрирован 22 мая 2026 года под № 86602) по согласованию с Банком России. Отчёты отправляют в электронном виде через СМЭВ либо на бумаге.
Обратите внимание: здесь приставы выступают не исполнителями судебных решений, а надзорным органом. Их цель — проверить, не нарушают ли кредиторы правила досудебных звонков, встреч и переписок, а также узнать, кому они передают дела на взыскание.
Кто должен отчитываться и в какие сроки

Новое требование распространяется не на весь финансовый сектор без разбора, а исключительно на банки и микрофинансовые организации из специального перечня ФССП. Напомню: с марта 2024 года кредитор в принципе не имеет права напрямую контактировать с неплательщиком, если его нет в этом официальном списке.
Если организация в реестр не входит, она не имеет права вам звонить и писать, а значит, и отчитываться по этой форме ей не за что.
Приказ Минюста № 142 устанавливает периодичность сдачи дважды в год:
- За первое полугодие: с 20 по 30 августа текущего года.
- За второе полугодие: с 1 по 10 апреля следующего года.
Так как приказ вступает в силу 1 сентября 2026 года, за первую половину 2026 года отчётов не будет. Первым реальным периодом станет второе полугодие 2026 года, а документы финансовые организации сдадут с 1 по 10 апреля 2027 года.
Что входит в отчёт и как накажут за нарушения
В документ попадает внутренняя кухня досудебного взыскания кредитора. Отчёт разбит на три ключевых блока:
- Данные об организации — кто именно подаёт сведения.
- Показатели работы — с каким числом должников велось взаимодействие, сколько заёмщиков вышло на просрочку, кому переуступали права требования и каких коллекторов привлекали по агентским договорам.
- Жалобы и соблюдение требований — сколько претензий поступило от граждан и как соблюдались законные ограничения на звонки и сообщения.
Важный момент: банк несёт прямую ответственность за привлечённых коллекторов так же, как за своих штатных сотрудников. Забыли сдать отчёт — организацию ждёт штраф от 3 до 5 тысяч рублей по статье 19.7 КоАП РФ. Допустили нарушения при самом взыскании — штраф по статье 14.57 КоАП РФ вырастает до 500 тысяч рублей, а саму компанию могут перевести в категорию высокого риска.
Это не пустые формальности. За 2025 год приставы получили свыше 34,8 тысячи жалоб на действия взыскателей. Причём, по данным федеральных СМИ, до 79% подтверждённых нарушений совершают именно внутренние службы банков и МФО, а вовсе не сторонние коллекторские агентства.
Что делать, если взыскатели перегибают палку
Установленные правила взаимодействия зафиксированы в законе № 230-ФЗ, и кредиторы обязаны их придерживаться независимо от суммы вашей задолженности.
Закон прямо ограничивает частоту и время любых звонков и сообщений, категорически запрещает давление, грубость, угрозы и попытки ввести в заблуждение. Если взыскатели превышают лимиты или ведут себя некорректно, не терпите. Фиксируйте доказательства: заказывайте детализацию у оператора, делайте скриншоты входящих SMS и мессенджеров.
С этими материалами подавайте жалобу в территориальное управление ФССП. С 1 марта 2026 года для этого запущена удобная форма на «Госуслугах». Срок рассмотрения обращения — 30 календарных дней.
Три правовых контура: почему их нельзя путать
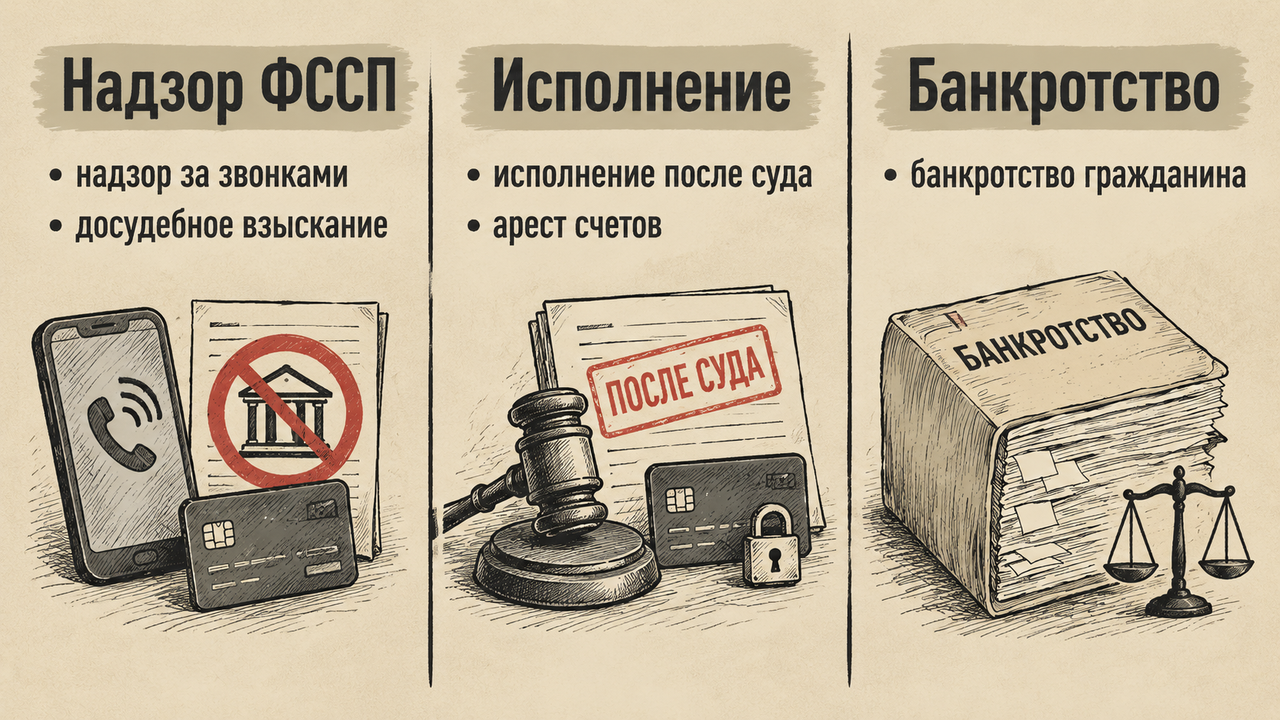
В моей практике большинство панических настроений возникает из-за того, что люди смешивают совершенно разные юридические процедуры в одну кучу. Разложу их по полочкам:
- Надзорный контур ФССП (по 230-ФЗ): приставы следят за поведением банков, МФО и коллекторов до суда. Проверяют отчёты, разбирают жалобы на звонки, штрафуют за хамство. Здесь никто не списывает деньги со счетов и не блокирует карты.
- Исполнительное производство (по 229-ФЗ): принудительное взыскание долга. Включается только после суда, когда кредитор просудил задолженность, получил судебный приказ или исполнительный лист и отнёс его в ФССП. Только в этом контуре пристав накладывает аресты и удерживает средства из зарплаты.
- Контур банкротства (по 127-ФЗ): законный способ полностью закрыть долги, если платить объективно нечем. Здесь действует мораторий на требования кредиторов и работает арбитражный управляющий. К надзорным отчётам это не имеет отношения.
Отчётность по приказу Минюста № 142 живёт исключительно в первом контуре. И не путайте её с финансовой отчётностью МФО перед Банком России (по указаниям 6316-У и 7113-У) — там регулятор считает экономику и нормативы капитала, а не проверяет звонки должникам.
Границы отчётности: долг не исчезнет сам по себе
Государственный надзор дисциплинирует отделы взыскания, но он не уменьшает баланс задолженности. Подача отчёта в ФССП не остановит начисление договорных процентов, не отменит штрафы и не закроет кредит.
Если финансовые трудности зашли в тупик и возвращать долги нечем, надеяться на огрехи банков в отчётах бессмысленно. Единственный законный способ поставить точку и списать непосильные обязательства перед банками и микрофинансовыми организациями — пройти процедуру банкротства гражданина по Федеральному закону № 127-ФЗ.
Банкротство — это судебный или внесудебный процесс со своими жёсткими требованиями. Здесь требуется детальный анализ вашего имущества, структуры долгов и сделок за последние годы. Универсальных обещаний в юриспруденции не бывает, поэтому каждый случай оценивается индивидуально.
Интерактивный разбор: мифы и реальность
Часто задаваемые вопросы
Может ли судебный пристав арестовать счёт из-за этого отчёта?
Нет, не может. Арест счетов и удержания возможны исключительно в рамках исполнительного производства после суда. Контрольные отчёты банков не дают приставам права списывать ваши деньги.
Как узнать, имеет ли право конкретный банк или МФО звонить мне по поводу долга?
Компания обязана состоять в специальном перечне ФССП для взаимодействия с должниками. Этот реестр открыт, он размещён и регулярно обновляется на официальном интернет-сайте службы.
Что делать, если взыскатели названивают слишком часто или угрожают?
Зафиксируйте нарушения с помощью детализации звонков и скриншотов, после чего подайте официальную жалобу в ФССП — лично, заказным письмом или через портал «Госуслуги».
В чём разница между отчётами в ФССП и отчётами в Центральный банк?
Центробанк проверяет финансовую устойчивость, резервы и капитал компаний. Служба судебных приставов оценивает исключительно поведение при взыскании: частоту звонков, корректность сообщений и число жалоб от заёмщиков.
Спишет ли долг штраф, наложенный приставами на банк?
Нет. Привлечение кредитора к административной ответственности по статье 14.57 КоАП РФ накажет нарушителя штрафом, но не избавит вас от тела кредита и процентов. Если платить нечем, нужно разбирать законные варианты урегулирования или процедуру банкротства.
Консультация по долгам и взысканию
Если взыскатели давят звонками или долг стал непосильным — запишитесь на консультацию. Разберём документы и законные варианты.
Информационно-аналитический материал, не оферта и не гарантия исхода дела.