Что делать, если банк отказал в кредите без объяснения причин
Короткое сообщение «в кредите отказано» без каких-либо пояснений всегда сбивает с толку. В такой момент легко поддаться эмоциям: потребовать от банка подробного отчёта или заплатить посредникам, обещающим «стереть плохую историю». Закон даёт кредитору право не раскрывать мотивы отказа, если закон не требует обратного, а письменные объяснения обязательны в прямо предусмотренных случаях.

Главные выводы:
- По части 5 статьи 7 Закона № 353-ФЗ банк вправе отказать заявителю без объяснения причин, если обязанность мотивировать решение не установлена федеральным законом.
- Письменно обосновать отказ кредитор обязан в случаях, предусмотренных федеральным законом, таких как нестыковки по ИНН или действующий самозапрет.
- Информацию о поданном заявлении и принятом отказе кредитор в силу закона направляет в бюро кредитных историй.
- После отказа заёмщику разумно запросить кредитный отчёт и проверить его на фактические ошибки, избегая спешных веерных заявок и платных обещаний «очистить рейтинг».
Право банка на отказ по заявке и передача сведений в БКИ
Порядок рассмотрения заявлений на потребительский кредит закреплён в статье 7 Федерального закона № 353-ФЗ «О потребительском кредите (займе)». Согласно части 5 этой статьи, кредитор вправе отказать заявителю без объяснения причин, если обязанность мотивировать решение не предусмотрена федеральным законом. Банк России в официальных разъяснениях также подтверждает: кредитная организация самостоятельно оценивает риски при рассмотрении заявки.
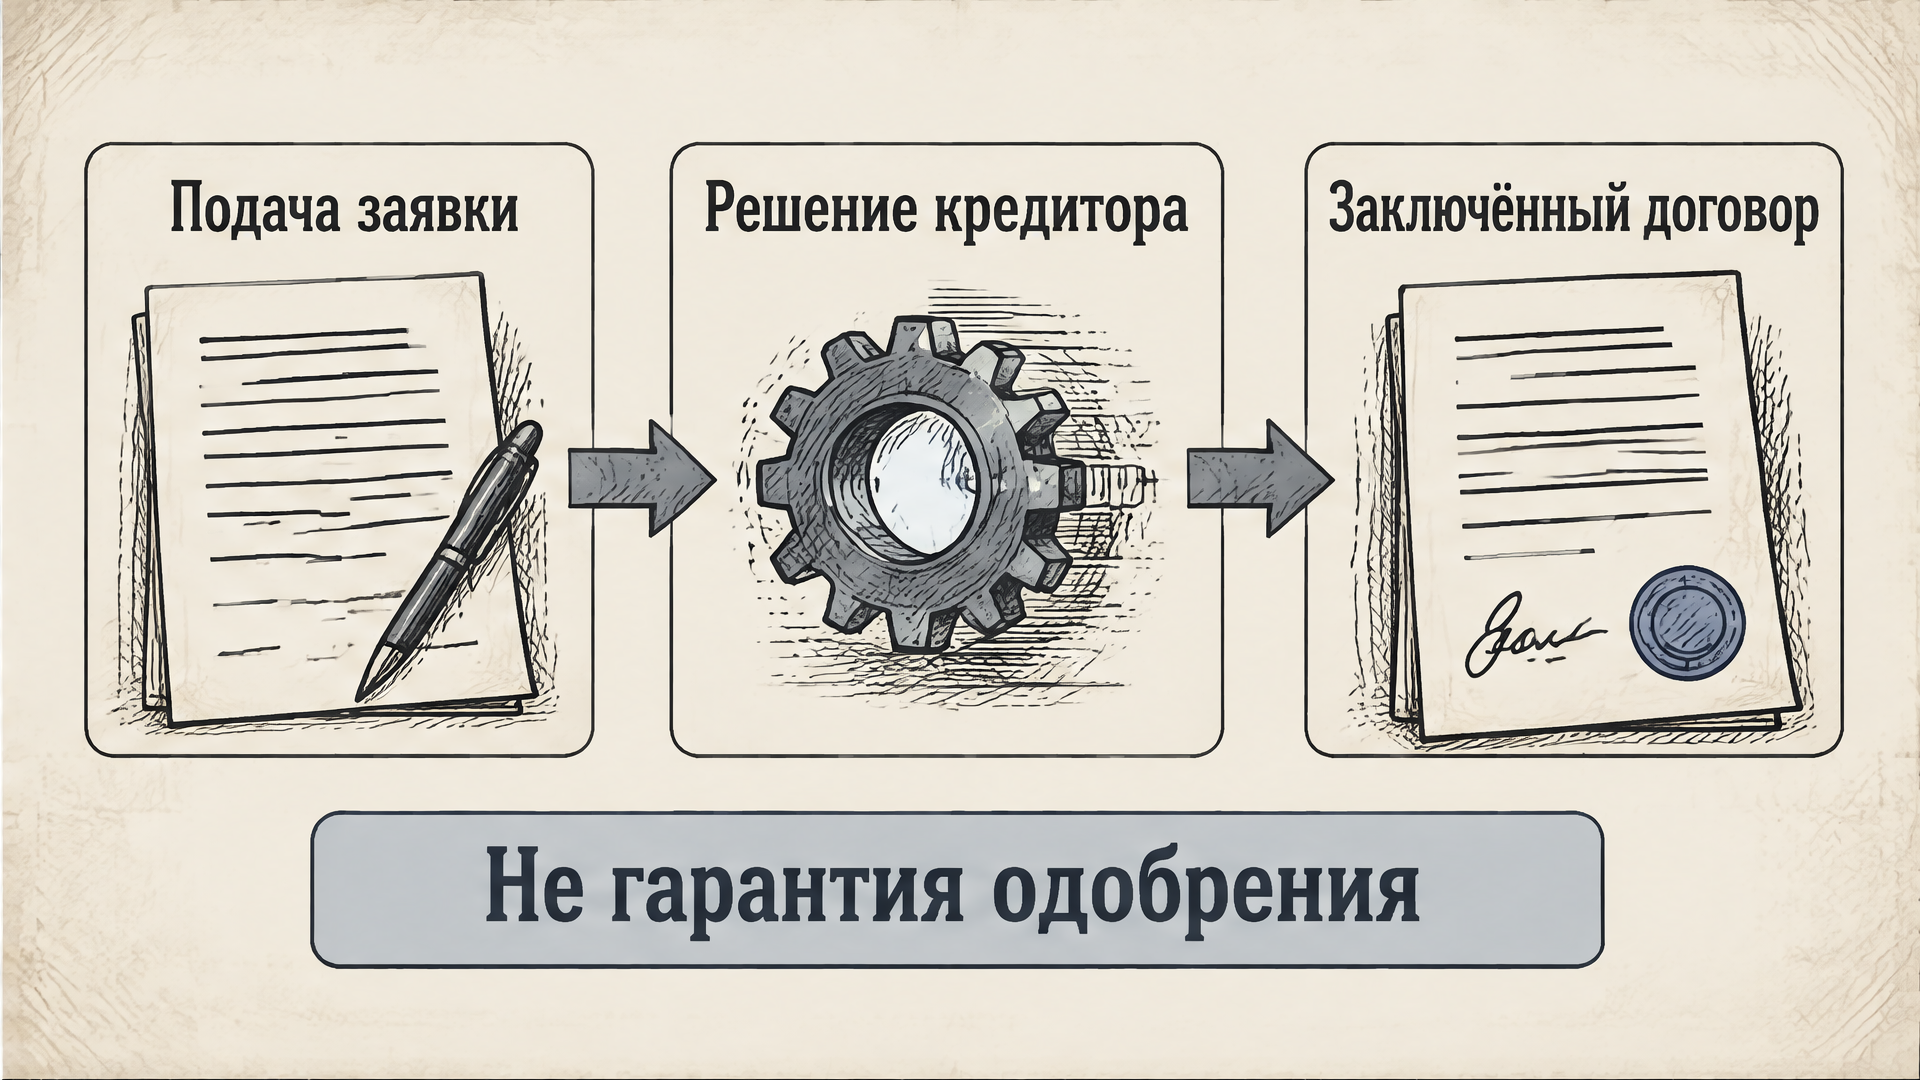
При этом важно различать подачу заявки и этап, когда договор уже заключён. В силу части 6 статьи 7 Закона № 353-ФЗ кредитный договор считается заключённым с момента согласования всех индивидуальных условий, а договор займа — с момента передачи денежных средств. Пока индивидуальные условия не согласованы обеими сторонами, у банка ещё не возникает обязанности выдать деньги, поэтому по одной лишь поданной заявке обязать его предоставить кредит обычно нельзя.
Сведения о результатах рассмотрения не остаются тайной для кредитной системы. Закон обязывает финансовую организацию направлять данные о предоставлении кредита или об отказе в бюро кредитных историй. Эта информация сохраняется в кредитной истории и учитывается при последующих обращениях к кредиторам.
Отказ по поданной заявке — право банка, если закон не требует мотивировки. По одной лишь заявке заставить кредитора выдать деньги закон не позволяет, однако при нарушении процедур или условий уже заключённого договора защита прав в суде остаётся возможной.
Когда закон обязывает кредитора назвать причину отказа
Представление о том, что финансовые организации освобождены от любых объяснений во всех ситуациях, ошибочно. Часть 5 статьи 7 Закона № 353-ФЗ прямо указывает: банк вправе не мотивировать отказ, если иное не установлено федеральным законом. В действующем законодательстве закреплены обстоятельства, при которых кредитор обязан направить официальный ответ с указанием причины.
Случаи обязательного мотивированного уведомления
Кредитор обязан направить мотивированный ответ с указанием конкретной причины в случаях, прямо указанных в законе, в том числе:
- при несоответствии данных об ИНН либо невозможности банка получить эти сведения в соответствии с частью 4.4 статьи 7 Закона № 353-ФЗ;
- при наличии действующего запрета (самозапрета) на заключение договоров потребительского кредита или займа, подпадающего под ограничения части 4.6 статьи 7 Закона № 353-ФЗ.
В подобных ситуациях банк не вправе ограничиться короткой отпиской без пояснений. Закон требует направить заявителю мотивированное письменное уведомление с причиной не позднее окончания рабочего дня, следующего за днём принятия решения. Несоблюдение этого срока или формы — процедурное нарушение со стороны кредитора.
Если кредит всё же выдали при действующем запрете, это другая ситуация: отдельно объясняю, что делать при выдаче кредита вопреки самозапрету. Не смешивайте её с обычным отказом по заявке.
При этом рассмотрение кредитной заявки не следует путать с процедурами контроля по счетам. Вопросы блокировки операций и приостановления банковского обслуживания регулируются законодательством о противодействии легализации преступных доходов (Закон № 115-ФЗ), где действуют иные нормы, основания и порядок взаимодействия.
Если закон требует обязательной мотивировки — например, при нестыковках по ИНН или наличии самозапрета, — банк обязан направить письменное объяснение не позднее окончания следующего рабочего дня.

Что делать заёмщику: безопасный алгоритм проверки и типичные ошибки
Когда финансовая организация отклоняет заявку без пояснений, важно не действовать на эмоциях. Точные модели скоринга кредиторов закрыты от заёмщиков, поэтому конкретная причина отказа со стороны неизвестна. Однако вы вправе спокойно перепроверить сведения, которые оценивал банк.
Если при проверке обнаружился незнакомый договор, пригодится разбор кредита, оформленного мошенниками без вашего согласия. А при нехватке денег на текущие платежи начните с плана выхода из долговой ямы.
Последовательность действий заёмщика
- Сохраните копию поданного заявления и полученный ответ, чтобы зафиксировать точные условия и дату обращения.
- Запросите кредитный отчёт через квалифицированные бюро кредитных историй и проверьте точность содержащихся в нём данных.
- Разделите выявленные проблемы на технические ошибки кредиторов и достоверные сведения о просрочках, которые действительно допускались.
- При обнаружении чужих долгов, задвоенных записей или незакрытых исполненных обязательств направьте заявление об исправлении сведений в банк или БКИ.
- При желании обратитесь в банк с просьбой пояснить ориентиры отказа, учитывая, что раскрывать внутренние регламенты кредитор не обязан.
Ошибочные стратегии при отказе
Неправильная реакция на отказ может осложнить финансовое положение заёмщика:
- веерная подача заявок во множество банков за короткий срок приводит к фиксации множественных обращений в кредитной истории;
- обращение к посредникам, обещающим платно «стереть кредитную историю», оборачивается потерей денег: удалить законную достоверную запись лишь потому, что она не нравится заявителю, нельзя;
- оформление дорогих микрозаймов ради «поднятия рейтинга» лишь увеличивает текущие платежи и финансовую нагрузку.
Если новый кредит планировался для расчёта по текущим долгам, отказ — практический повод спокойно пересчитать бюджет, не строя догадок о причинах решения банка. В такой ситуации разумнее обсудить с действующими кредиторами реструктуризацию. Она позволяет изменить график платежей по соглашению сторон, хотя не даёт безусловного права на одобрение и не списывает задолженность.
Исправление фактических ошибок в БКИ восстанавливает достоверность кредитной истории, но не налагает на банк обязанность одобрить кредит. Решение по каждому новому обращению кредитор принимает индивидуально.

Частые вопросы
Обязан ли банк подробно объяснять, почему заявка не прошла скоринг?
Нет, закон не обязывает банк раскрывать внутренние методики оценки рисков и алгоритмы скоринга. Кредитор сам определяет требования к заёмщикам и по части 5 статьи 7 Закона № 353-ФЗ вправе отказать без объяснений, если федеральный закон не требует мотивировать решение.
Можно ли обязать банк выдать кредит через суд?
По одной лишь поданной заявке заставить банк выдать деньги через суд обычно нельзя: в силу части 6 статьи 7 Закона № 353-ФЗ кредитный договор считается заключённым лишь при согласовании всех индивидуальных условий. При этом судебная защита или жалобы не запрещены, если кредитор нарушил обязательный порядок уведомления или условия уже заключённого договора.
Можно ли за плату удалить из кредитной истории запись об отказе или просрочке?
Нет, убрать достоверную запись об отказе или реальной просрочке за деньги невозможно. Предложения об «очистке кредитной истории» не имеют правовой основы. Законная процедура позволяет оспорить и исправить только недостоверные сведения или технические ошибки кредиторов.
Через какое время имеет смысл подавать новую заявку после отказа?
Федеральный закон не устанавливает обязательного периода ожидания между заявками. С практической точки зрения подавать новое заявление разумнее после проверки кредитного отчёта, устранения технических ошибок в БКИ или реального изменения финансового положения, чтобы не копить лишние записи об отказах.
Источники
- Статья 7 закона № 353-ФЗ: заключение договора потребительского кредита
- Может ли банк отказать в выдаче кредита без объяснения причин?
Правовая консультация
Если банк нарушил установленный законом порядок уведомления или в кредитной истории содержатся чужие долги и ошибки, которые кредитор отказывается исправлять, запишитесь на консультацию. Разберём документы и оценим перспективы спора.
- Телефон: +7 (932) 321-72-72
- Мессенджер: Написать в MAX
- Электронная почта: info@politsaev.ru